【この記事について】本記事は 2026年10月27日 時点で、国税庁が公開している「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の様式と記載例、タックスアンサー(No.1199・No.1411)、「令和8年度税制改正(基礎控除の引上げ等)Q&A(令和8年5月)」を実際に開いて確認し、そこに書かれている内容だけをまとめたものです。対象は、会社員・パートなど給与を受け取る人が年末調整で勤務先に出す申告書のうち「基礎控除」の欄です。税制は毎年改正されます。控除額・判定の区分・様式は変わることがあるため、書く前に必ず出典の公式ページと、勤務先から配られた用紙の注意書きをご確認ください。控除が受けられるかどうかの最終的な判定と税額の計算は、勤務先(給与の支払者)と税務署が行います。記事中のExcelの数式は、自分で書いた見積額を検算するためのものです(Microsoft 365 版 Excel・バージョン 16.0 で動作を確認)。
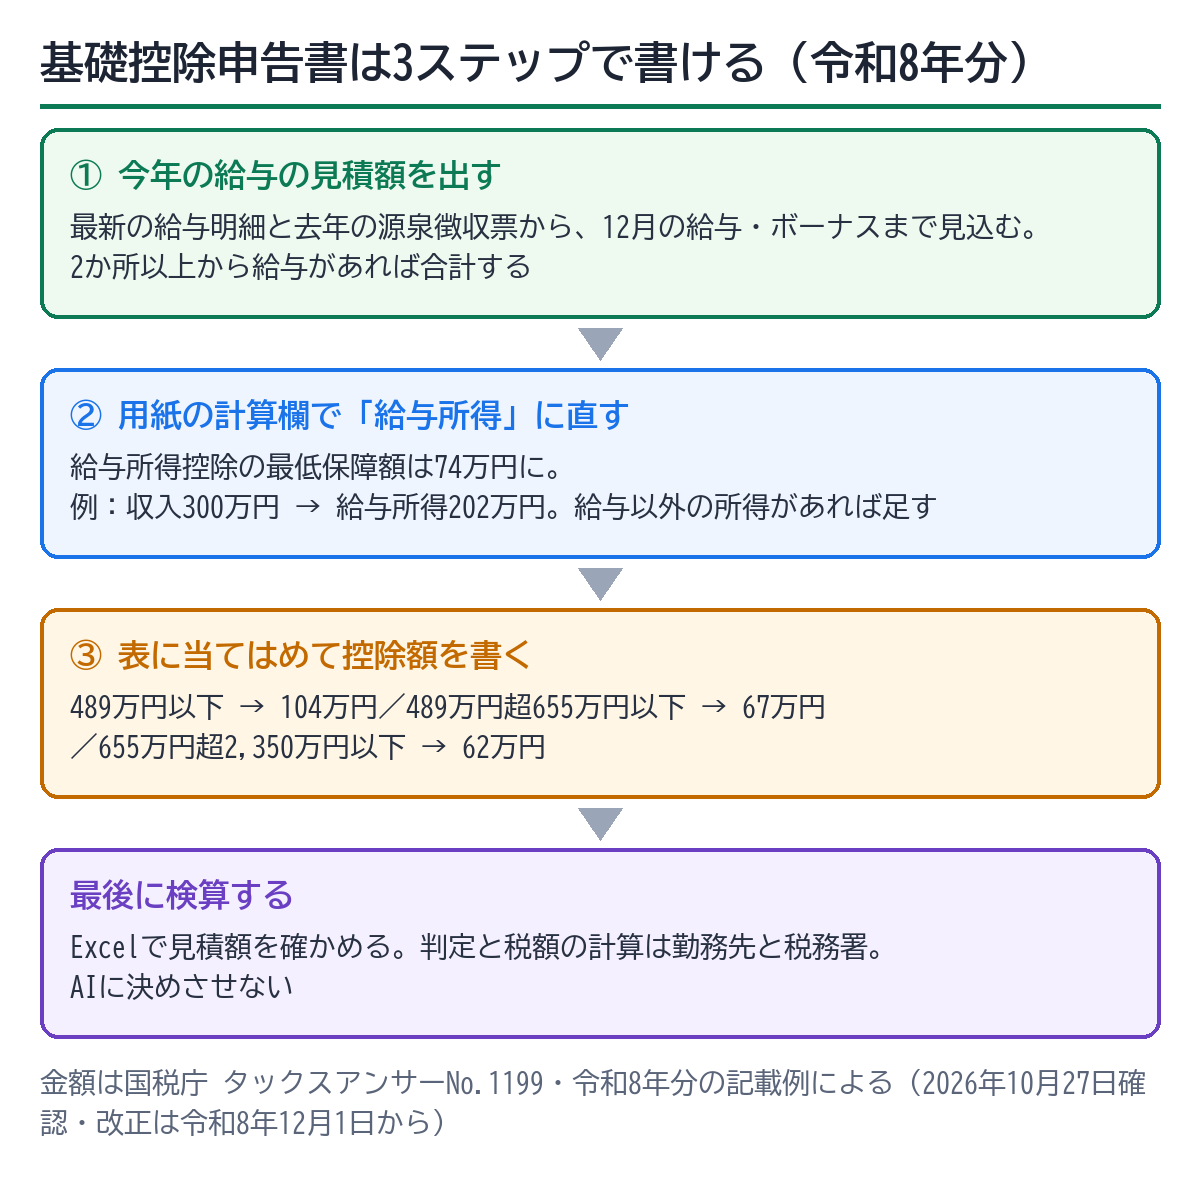
基礎控除申告書は、「今年の合計所得金額の見積額」を書いて、その金額に当てはまる基礎控除の額を選ぶ書類です。会社員で給与が1か所だけなら、やることは3つ。今年の給与の見込み額を出す → 用紙の計算欄で給与所得に直す → 表に当てはめるです。令和8年分は、合計所得金額が489万円以下なら基礎控除は104万円。去年(令和7年分)より上がっています。改正は令和8年12月1日から効力があり、12月の年末調整で新しい金額が使われます。
年末調整で出す申告書の全体(どれを出すか)は、こちらの記事でまとめています。この記事は、その中の基礎控除申告書の欄だけを、用紙の上から順番に読み解きます。
まず結論|書くのは「見積額」と「控除額」の2つだけ
用紙は4つの申告書が1枚にまとまった「兼用」の様式です。正式名称がとても長いのはそのためです。このうち基礎控除の欄は、ほとんどの人が書きます。残りの3つ(配偶者控除等・特定親族特別控除・所得金額調整控除)は、当てはまる人だけが書きます。
| 欄 | 書く人 | 書くもの |
|---|---|---|
| 基礎控除申告書 | 年末調整で基礎控除を受ける人 | あなたの合計所得金額の見積額と、基礎控除の額 |
| 配偶者控除等申告書 | 配偶者控除・配偶者特別控除を受ける人 | 配偶者の合計所得金額の見積額と控除額 |
| 特定親族特別控除申告書 | 特定親族について特定親族特別控除を受ける人 | その親族の合計所得金額の見積額と控除額 |
| 所得金額調整控除申告書 | 給与の収入が850万円を超え、決められた要件に当てはまる人 | 要件に当てはまる家族など |
国税庁のQ&A(Q3-1)では、勤務先は従業員から提出を受けた基礎控除申告書を基に、基礎控除額を控除すると案内されています。つまり、ここに書いた金額が、年末調整の計算にそのまま使われます。書き間違いがないよう、最後に検算まで済ませましょう。
令和8年分で変わった点|基礎控除が最大104万円に
国税庁の記載例には「本年の年末調整においては、基礎控除が改正されていますので、控除額の計算にご注意ください」と書かれています。タックスアンサー No.1199 の表で、合計所得金額ごとの金額を比べると次のとおりです。
| 合計所得金額 | 令和7年分 | 令和8年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超 336万円以下 | 88万円 | |
| 336万円超 489万円以下 | 68万円 | |
| 489万円超 655万円以下 | 63万円 | 67万円 |
| 655万円超 2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
No.1199 によると、令和8年分の金額は令和9年分以後も同じ表が使われ、令和10年分以後はまた別の表になります(132万円以下は99万円、132万円超2,350万円以下は62万円)。今年の用紙に書くのは「令和8年分」の列です。去年の用紙や去年のメモを写さないよう注意してください。
もう1つ、変わった点があります。給与所得控除の最低保障額が65万円から74万円に引き上げられました(Q&A Q2-3)。このため、給与の収入から給与所得を出す計算も去年とは違います。これは次の章の「給与所得の計算欄」に反映されています。
11月までの給与は変わらない
Q&A(Q1-1)によると、改正は令和8年12月1日から施行です。11月までに支払われる給与の源泉徴収税額は、改正前のままです。12月の年末調整で、改正後の基礎控除額などを使って年税額を計算し、それまでに引かれすぎた分が精算されます。毎月の源泉徴収に新しい税額表が使われるのは、令和9年1月1日以後に支払う給与からです。
なお、その年最後の給与が11月30日以前に支払われた人(年の途中で退職した人など)は、年末調整で改正後の金額は使われません。この場合は確定申告をすることになると、Q&A(Q1-3)で案内されています。
書く前にそろえるもの
- 最新の給与明細(今年1月から直近までの支給額がわかるもの)
- 去年の源泉徴収票(ボーナスの時期や金額の目安になる)
- 給与を2か所以上から受け取っている人は、そのすべての明細
- 給与以外に所得がある人(副業の事業所得・年金・不動産所得など)は、その金額がわかる資料
記載例には、令和8年中の給与の見積額は直近の源泉徴収票や給与明細から計算すること、2か所以上から給与の支払を受けている場合はそれらを合計することが書かれています。12月の給与やボーナスがまだなら、去年の金額や会社の予定から見込みで出します。あくまで「見積額」なので、1円単位で当てる必要はありません。ただし、表の区分の境目(489万円・655万円など)の近くにいる人は、慎重に見積もってください。
用紙の上から順番に書く
① 一番上の欄|税務署長・勤務先・あなたの情報
記載例によると、「所轄税務署長」には給与の支払者(勤務先)の所在地を管轄する税務署を書きます。あなたの住所の税務署ではありません。わからなければ、勤務先の担当者に聞けば教えてもらえます。勤務先の名称・所在地、あなたの氏名・住所を書きます。「給与の支払者の法人(個人)番号」は、あなたが書く必要はありません。勤務先が記入します。
② 給与所得の計算欄|給与の収入を「給与所得」に直す
基礎控除の判定に使うのは「給与の収入」ではなく「給与所得」です。収入から給与所得控除を引いた金額です。用紙の「給与所得の計算欄」に、令和8年分の計算方法が載っています。記載例の表をまとめると次のとおりです。
| 給与の収入金額(A) | 給与所得の金額 |
|---|---|
| 1円〜740,999円 | 0円 |
| 741,000円〜2,190,999円 | A − 740,000円 |
| 2,191,000円〜2,192,999円 | 1,451,000円 |
| 2,193,000円〜2,195,999円 | 1,453,000円 |
| 2,196,000円〜2,199,999円 | 1,456,000円 |
| 2,200,000円〜3,599,999円 | B × 2.8 − 80,000円 |
| 3,600,000円〜6,599,999円 | B × 3.2 − 440,000円 |
| 6,600,000円〜8,499,999円 | A × 0.9 − 1,100,000円 |
| 8,500,000円以上 | A − 1,950,000円 |
B は「A ÷ 4」の千円未満を切り捨てた金額です。たとえば給与の収入が300万円なら、B は75万円。75万円 × 2.8 − 8万円で、給与所得は202万円です。給与の収入が850万円を超え、次の章の「所得金額調整控除」の要件に当てはまる人は、この金額からさらに調整控除の額を引きます。
③ 給与所得以外の所得
副業の事業所得・年金などの雑所得・不動産所得など、給与以外の所得がある人は、その合計額を書きます。記載例によると、源泉分離課税の利子所得や、申告しないことを選んだ所得などは含めません。会社員で給与だけの人は、この欄は空けたままで構いません。何が合計所得金額に入るかは、記載例では、国税庁の「年末調整がよくわかるページ」の「合計所得金額の計算について」で確認するよう案内されています。
④ 合計所得金額の見積額と、控除額の判定
②の給与所得と③のそれ以外の所得を足したものが、あなたの合計所得金額の見積額です。この金額が当てはまる区分の「判定」欄にチェックをつけ、その区分の基礎控除の額を書きます。表は前の章の「令和8年分」の列と同じです。会社員で給与が1か所だけなら、給与の収入がおよそ665万円以下(給与所得489万円以下)の人は104万円になります。
⑤ 区分Ⅰ(A〜C)の欄
記載例によると、この欄は配偶者控除などを受ける人だけが書きます。配偶者控除を受けない人は空けたままで構いません。配偶者の欄の書き方は、扶養控除申告書の記事とあわせて読むと整理しやすいです。
記載例の数字で確かめる
国税庁の記載例は、次の人を例にしています。自分の計算が合っているか、まずこの例で練習してみてください。
| 項目 | 記載例の数字 |
|---|---|
| 本人の給与の収入金額 | 8,970,000円 |
| 給与所得(調整控除の前) | 8,970,000 − 1,950,000 = 7,020,000円 |
| 所得金額調整控除 | (8,970,000 − 8,500,000)× 10% = 47,000円 |
| 給与所得(調整控除の後) | 6,973,000円 |
| 基礎控除の額 | 62万円(655万円超 2,350万円以下の区分) |
記載例では、配偶者の給与の収入1,240,000円から、配偶者の合計所得金額を500,000円(1,240,000 − 740,000)と計算し、配偶者控除を380,000円としています。
所得金額調整控除は「要件に当てはまる人だけ」
タックスアンサー No.1411 によると、年末調整で使える所得金額調整控除は、給与の収入が850万円を超える人で、次のどれかに当てはまる人が対象です。
- 本人が特別障害者に該当する
- 年齢23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
控除額は「(給与の収入金額(1,000万円超なら1,000万円)− 850万円)× 10%」で、1円未満は切り上げです。受けたい人は、その年最後に給与の支払を受ける日の前日までに、同じ用紙の所得金額調整控除申告書の欄を書いて出します。収入が850万円を超えていても、要件に当てはまらなければこの控除はありません。
Excelで見積額を検算する
電卓でも計算できますが、境目の判定を間違えやすいところです。Excelに式を入れておくと、見込み額を変えて何度でも確かめられます。A2 に今年の給与の収入の見積額を入れ、B2 に次の式を入れます。
=IF(A2<741000,0,IF(A2<2191000,A2-740000,IF(A2<2193000,1451000,IF(A2<2196000,1453000,IF(A2<2200000,1456000,IF(A2<3600000,ROUNDDOWN(A2/4,-3)*2.8-80000,IF(A2<6600000,ROUNDDOWN(A2/4,-3)*3.2-440000,IF(A2<8500000,A2*0.9-1100000,A2-1950000))))))))所得金額調整控除の要件に当てはまる人は、C2 に調整控除後の金額を出します。当てはまらない人は、C2 に「=B2」と入れてください。
=B2-IF(A2>8500000,ROUNDUP((MIN(A2,10000000)-8500000)*0.1,0),0)給与以外の所得がある人は C2 に足してから、D2 で基礎控除の額を出します。
=IF(C2<=4890000,1040000,IF(C2<=6550000,670000,IF(C2<=23500000,620000,IF(C2<=24000000,480000,IF(C2<=24500000,320000,IF(C2<=25000000,160000,0))))))実際のExcelで動かした結果です。記載例の 8,970,000円は、調整控除後 6,973,000円・基礎控除62万円となり、国税庁の記載例と一致しました。
| 給与の収入(A2) | 給与所得(B2) | 調整控除後(C2) | 基礎控除(D2) |
|---|---|---|---|
| 700,000円 | 0円 | 0円 | 1,040,000円 |
| 1,240,000円 | 500,000円 | 500,000円 | 1,040,000円 |
| 3,000,000円 | 2,020,000円 | 2,020,000円 | 1,040,000円 |
| 5,000,000円 | 3,560,000円 | 3,560,000円 | 1,040,000円 |
| 7,500,000円 | 5,650,000円 | 5,650,000円 | 670,000円 |
| 8,970,000円 | 7,020,000円 | 6,973,000円 | 620,000円 |
注意が2つあります。1つは、660万円以上850万円未満の式(A × 0.9 − 110万円)は、収入によって1円未満の端数が出ることがあることです。年末調整で勤務先が使うのは、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」です(Q&A Q3-1)。端数が出たときや、表の境目に近いときは、表の数字を正としてください。もう1つは、この式は自分の見積額を検算するためのものだということです。控除の判定と税額の計算は勤務先が行います。
年税額の過不足まで自分で確かめたい人は、年末調整の検算表の記事も参考になります。
AIに聞くときの注意
ChatGPT や Copilot に「基礎控除はいくら?」と聞くと、去年までの金額(48万円・58万円など)で答えが返ってくることがあります。税制は毎年変わるのに、AIの知識は古いまま残っていることがあるからです。AIに頼むなら、この記事の表や国税庁の表を貼り付けて、「この表のどこに当てはまるか」だけを確かめさせる使い方にとどめてください。控除が受けられるかどうかの判定や、最終的な金額をAIに決めさせてはいけません。最後は必ず、用紙の表と国税庁の公式ページで確かめましょう。
提出前のチェックリスト
- 用紙が「令和8年分」になっている(去年の用紙ではない)
- 所轄税務署長は勤務先の所在地の税務署
- 給与の見積額に、12月の給与とボーナスの見込みが入っている
- 給与が2か所以上ある人は、すべて合計した
- 給与所得は令和8年分の計算欄で出した
- 給与以外の所得がある人は、その合計額を足した
- 判定のチェックと基礎控除の額が、同じ区分になっている
- 配偶者控除などを受けない人は、配偶者の欄を空けている
よくある質問
Q. 給与が1か所だけの会社員でも、出す必要がありますか?
A. 年末調整で基礎控除を受けるには、この申告書を勤務先に出します。勤務先は提出された基礎控除申告書を基に基礎控除額を控除します(Q&A Q3-1)。勤務先から配られたら、書いて期限までに出しましょう。
Q. 12月1日より前に出してもいいですか?
A. はい。Q&A(Q1-2)では、改正後の内容を反映した申告書を、令和8年12月1日より前に提出してもよいと案内されています。
Q. 見積額が実際と違っていたらどうなりますか?
A. 書くのはあくまで「見積額」です。ただし、区分の境目をまたいで違っていた場合は、基礎控除の額も変わります。年末調整の後で違いに気づいたときは、勤務先の担当者に相談してください。
Q. 扶養控除等申告書の書き方も変わりましたか?
A. Q&A(Q2-1)によると、扶養控除等申告書に書く項目は変わりません。ただし、扶養親族の所得の要件が改正されたため、新たに扶養控除の対象になる家族がいる人は、異動を書いた扶養控除等申告書を出します。
Q. 去年は年末調整で出したのに、今年も書く必要がありますか?
A. あります。この申告書は年ごとの見積額を書くものです。しかも令和8年分は控除額も計算欄も変わっています。今年の用紙に、今年の見積額で書いてください。
まとめ
- 基礎控除申告書は、あなたの合計所得金額の見積額を書き、表に当てはまる基礎控除の額を書く書類
- 令和8年分は、合計所得金額489万円以下なら104万円。489万円超655万円以下は67万円、655万円超2,350万円以下は62万円
- 給与所得は令和8年分の計算欄で出す。給与所得控除の最低保障額は74万円に上がった
- 改正は令和8年12月1日から。12月の年末調整で新しい金額が使われる
- Excelで検算はできるが、判定と最終的な計算は勤務先と税務署。AIにも決めさせない
基礎控除申告書は、名前が長くて身構えてしまう書類です。でも、あなたが書くのは「今年の見積額」と「表に当てはまる金額」の2つだけ。給与明細を1枚手元に置いて、上の欄から順番に当てはめていけば大丈夫です。今年は控除額が上がった年。正しい区分で書いて、一度で出し切りましょう。
次に読む
参考にした一次情報(2026年10月27日 確認)
No.1199 基礎控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁(PDF)
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_06.pdf
《記載例》令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/306.pdf
令和8年度税制改正(基礎控除の引上げ等)Q&A(令和8年5月)|国税庁(PDF)
https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
No.1411 所得金額調整控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1411.htm
年末調整がよくわかるページ|国税庁
https://www.nta.go.jp/users/gensen/nencho/index.htm
コメント