【この記事について】本記事は 2026年10月7日 時点で、国税庁の公式ページ(記事末尾に出典)を実際に開いて確認し、そこに書かれている内容だけをまとめた、令和8年分(2026年分)の年末調整の書き方の案内です。税制は毎年改正されます。控除額・所得の要件・様式は変わることがあるため、書く前に必ず出典の公式ページで最新の内容をご確認ください。あなたがどの控除に当てはまるかの最終的な判定と税額の計算は、勤務先(給与の支払者)と税務署が行います。この記事は税額を保証するものではなく、個別の相談は会社の担当部署または所轄の税務署へお願いします。
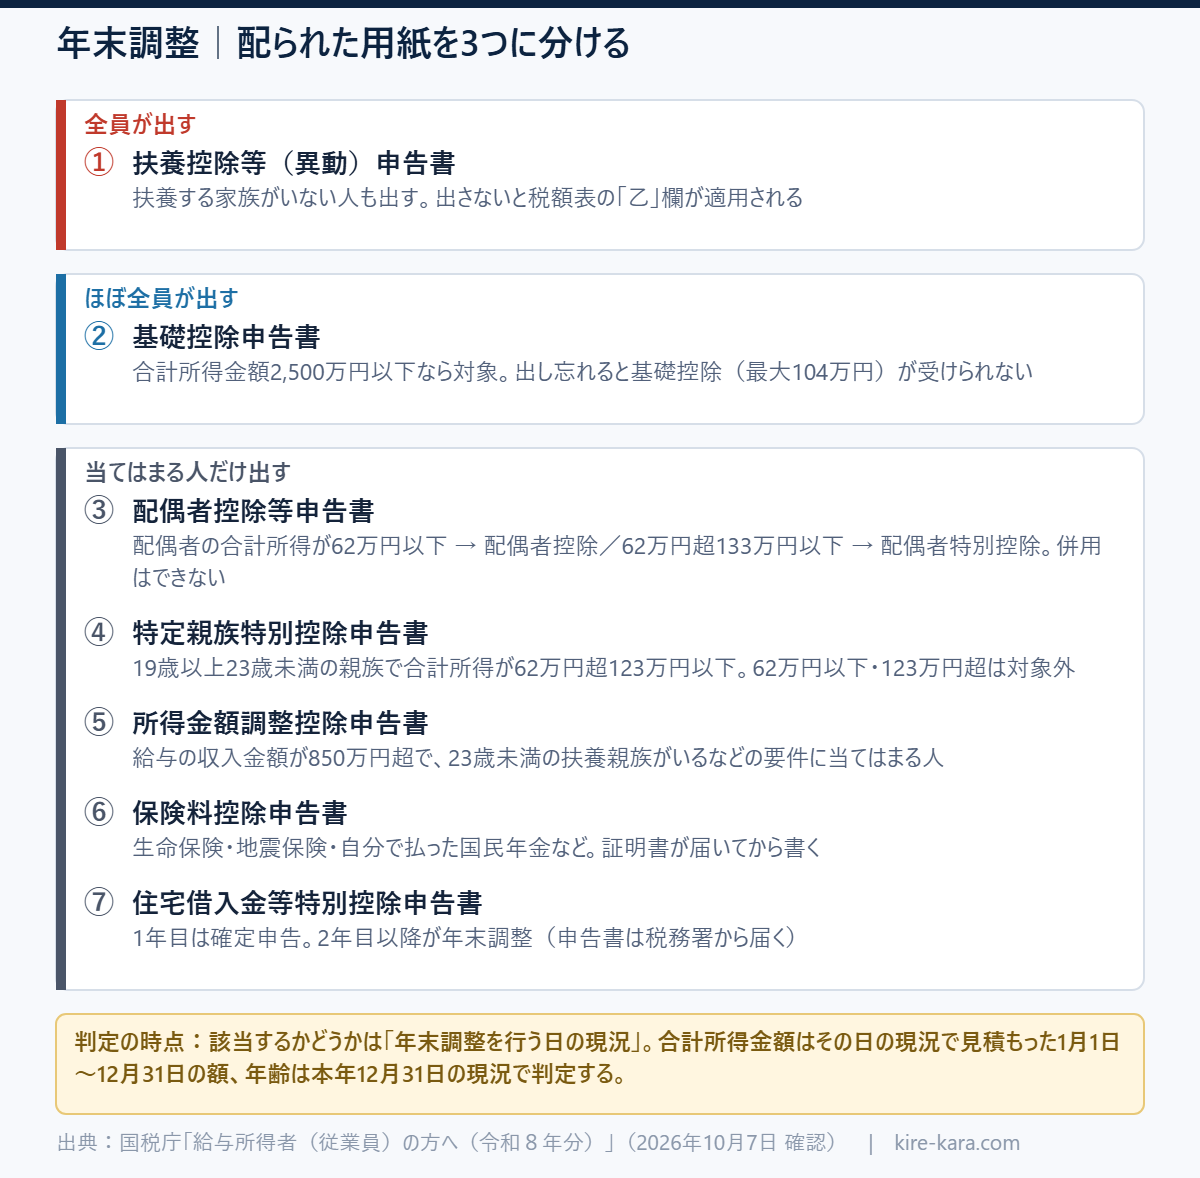
年末調整の書き方でいちばん迷うのは、どこに何を書くかより前に「自分はどの用紙を出す人なのか」です。国税庁の案内では、全員が出すのが「扶養控除等(異動)申告書」、ほぼ全員が出すのが「基礎控除申告書」、あとの5つは当てはまる人だけと整理されています。つまり最初にやることは、記入ではなく自分に関係のない用紙を外すこと。配られた用紙の束を2枚と「その他」に分けてしまえば、あとは手元の証明書を見ながら写すだけの作業になります。
- まずはこれだけ|年末調整で出す申告書は7つ。全員ぶんは2枚だけ
- 年末調整とは何をしている手続きなのか(1分)
- ① 扶養控除等(異動)申告書の書き方|全員が出す。出さないと税率が上がる
- ② 基礎控除申告書の書き方|合計所得金額の「見積額」を書く
- ③ 配偶者控除等申告書の書き方|配偶者の所得で欄が変わる
- ④ 特定親族特別控除申告書の書き方|19歳〜23歳未満の子がいる人の新しい欄
- ⑤ 所得金額調整控除申告書の書き方|給与850万円超の人だけ
- ⑥ 保険料控除申告書の書き方|証明書が来てから書く
- ⑦ 住宅借入金等特別控除申告書の書き方|1年目は確定申告、2年目から年末調整
- 令和8年分で変わった点|「去年と同じ」で書くと間に合わない
- 書く前に集めるもの(これだけ揃えば一度で終わります)
- AIに聞くときの注意|「言葉の意味」までにする
- よくある質問
- まとめ
まずはこれだけ|年末調整で出す申告書は7つ。全員ぶんは2枚だけ
国税庁は、給与所得者が勤務先に提出する申告書を次のように案内しています。上の2つ以外は、該当しなければ出しません。
| 申告書 | 出す人 | 何のために出すか |
|---|---|---|
| ① 扶養控除等(異動)申告書 | 全員(扶養親族がいない人も) | 扶養控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除の確認 |
| ② 基礎控除申告書 | 合計所得金額が2,500万円以下の人 | 基礎控除(最大104万円)を受けるため |
| ③ 配偶者控除等申告書 | 配偶者控除・配偶者特別控除を受ける人 | 配偶者の所得に応じた控除 |
| ④ 特定親族特別控除申告書 | 19歳以上23歳未満の親族がいる人(要件あり) | 特定親族特別控除 |
| ⑤ 所得金額調整控除申告書 | 給与の収入金額が850万円を超える人(要件あり) | 所得金額調整控除 |
| ⑥ 保険料控除申告書 | 生命保険・地震保険・国民年金などを払った人 | 保険料控除 |
| ⑦ 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人 | 住宅借入金等特別控除 |
会社から配られる用紙では、②③④⑤が1枚にまとまっていることがあります。国税庁の案内は申告書ごとの説明になっているので、「4枚もない」と不安になる必要はありません。用紙の名前の数ではなく、欄の名前を見て探してください。
年末調整とは何をしている手続きなのか(1分)
国税庁の説明では、年末調整は「源泉徴収された税額の年間の合計額と、年税額を一致させる精算の手続」です。毎月の給与から引かれている所得税は、1年分が確定する前の概算です。生命保険料を払ったことや、扶養している家族が増えたことは、毎月の計算には入っていません。それを12月に一度まとめて反映し、引きすぎていた分を返してもらう(または足りない分を納める)のが年末調整です。
対象になるのは、原則として勤務先に「扶養控除等申告書」を提出している人です。ただし給与の収入金額が2,000万円を超える人など、一定の人は年末調整の対象になりません(この場合は確定申告で精算します)。
① 扶養控除等(異動)申告書の書き方|全員が出す。出さないと税率が上がる
この1枚は、扶養親族や源泉控除対象配偶者がいない人でも提出しなければならないことになっています。提出の期限は、その年の最初の給与の支払を受ける日の前日まで(勤務先が2か所以上ある人は、主たる給与の支払を受けている勤務先へ)。
出さないと損をします。国税庁は、この申告書の提出がない人の給与に対する源泉徴収税額は税額表の「乙」欄が適用されると明記しています。これは提出した場合より高い税率です。年末調整の時期に「まだ出していない」と気づいたら、その場で会社に申し出てください。
いつの時点で判定するのか(ここを間違えやすい)
国税庁の記載のポイントは、次のように書かれています。
- 控除対象扶養親族・障害者などに該当するかどうかは、年末調整を行う日の現況により判定する
- 判定の要素になる合計所得金額は「見積り」。年末調整を行う日の現況で見積もった、その年1月1日から12月31日までの合計所得金額で判定する
- 年齢は、本年12月31日の現況により判定する
つまり「今いくらか」ではなく「12月31日時点でどうなっているか」で書きます。12月に19歳になる子は、書く時点で18歳でも19歳として扱う、という考え方です。家族の誕生日から12月31日時点の年齢を数えるのが面倒なときは、Excelで出すのが早いです。
扶養控除の額(国税庁タックスアンサー No.1180)
| 区分 | 控除額 | 12月31日時点の年齢など |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 16歳以上 |
| 特定扶養親族 | 63万円 | 19歳以上23歳未満 |
| 老人扶養親族(同居老親等以外) | 48万円 | 70歳以上 |
| 老人扶養親族(同居老親等) | 58万円 | 70歳以上で、本人または配偶者の直系尊属と普段同居 |
扶養親族に該当するには、生計を一にしていることと年間の合計所得金額の要件などを満たす必要があります。所得の要件はタックスアンサー No.1180 に「合計所得金額が58万円以下(給与のみの場合は給与収入が123万円以下)」と記載があり、あわせて「令和8年12月1日に施行され、令和8年分から適用される金額は62万円以下です」という注が付いています。金額が動いている項目なので、ここは必ず出典ページの本文と注を自分の目で確認してください。当記事では断定を避けます。
② 基礎控除申告書の書き方|合計所得金額の「見積額」を書く
基礎控除は、合計所得金額が2,500万円以下の場合に、その金額に応じて最大104万円が控除される制度です。国税庁は「申告書の提出漏れにより基礎控除を受けることができないこととならないようご注意ください」と注意を出しています。出し忘れると控除が受けられません。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 |
| 2,500万円超 | - |
書く欄は「本年中の合計所得金額の見積額」です。給与しかない人は、給与の収入金額から給与所得控除後の金額を求めます。国税庁は、その計算のために「合計所得金額の計算について」「記載例」「年末調整等のための給与所得控除後の給与等の金額の表」を用意しています。自力で割り算をせず、この表に当てるのが確実です。年金も受け取っている人は、公的年金等に係る雑所得も合計所得金額に含めて見積もります。
③ 配偶者控除等申告書の書き方|配偶者の所得で欄が変わる
国税庁の説明では、2つの控除は次のように分かれています(いずれも本人の合計所得金額が1,000万円以下であることが前提)。
| 配偶者の合計所得金額 | 控除額 | |
|---|---|---|
| 配偶者控除 | 62万円以下 | 38万円を限度(配偶者が70歳以上の場合は48万円を限度) |
| 配偶者特別控除 | 62万円超 133万円以下 | 38万円を限度 |
記載のポイントとして、国税庁は次の3点を挙げています。どれも「両方書いてしまう」事故を防ぐための注意です。
- 配偶者控除と配偶者特別控除は併用できない。
- 夫婦の双方がお互いに配偶者特別控除の適用を受けることはできない。
- 配偶者であっても、他の所得者の扶養親族や特定親族とされる人、青色事業専従者として給与の支払を受ける人、白色事業専従者は対象にならない。
④ 特定親族特別控除申告書の書き方|19歳〜23歳未満の子がいる人の新しい欄
国税庁の説明では、特定親族特別控除は、特定親族1人につき63万円を限度として、特定親族の合計所得金額に応じた額を控除する制度です。「特定親族」とは、生計を一にする年齢19歳以上23歳未満の親族(配偶者・青色事業専従者等を除く)で、合計所得金額が62万円超123万円以下である人をいいます。
ここがいちばん間違えやすい点です。国税庁は、親族の合計所得金額が62万円以下のとき、または123万円を超えるときは、特定親族特別控除の適用は受けられないと明記しています。つまり「稼いでいないから対象」ではありません。また特定親族特別控除の対象となる特定親族と、扶養控除の対象となる特定扶養親族は異なります(扶養控除の特定扶養親族は63万円の控除・年齢19歳以上23歳未満)。アルバイトをしている大学生の子がいる家庭は、子の年間の見込み額を本人に確認してからどちらの欄かを決めてください。
⑤ 所得金額調整控除申告書の書き方|給与850万円超の人だけ
この申告書は、年末調整の対象となる給与の収入金額が850万円を超え、かつ一定の要件に該当する人が記載します。要件は次のいずれかです。
- 23歳未満の扶養親族を有する場合
- 本人が特別障害者である場合
- 扶養親族や同一生計配偶者が特別障害者である場合
控除額は勤務先が計算します。算式は(給与等の収入金額-850万円)×10%、最高15万円(収入金額が1,000万円を超える場合は1,000万円で計算)。
国税庁は、夫婦の両方が給与850万円超で23歳未満の扶養親族がいる場合、夫婦の両方が控除を受けられると説明しています(扶養控除は夫婦のどちらか一方しか受けられません)。「扶養は片方だけ」と覚えていると、こちらを取りこぼします。
⑥ 保険料控除申告書の書き方|証明書が来てから書く
この1枚は、手元の証明書を写す作業です。先に書こうとすると必ず止まります。10月から11月に届く証明書を集めてから取りかかってください。
生命保険料控除
払った保険料が一般の生命保険料(新契約・旧契約)/介護医療保険料/個人年金保険料(新契約・旧契約)のどれに当たるかは、生命保険会社などが発行した証明書類で確認できます。自分で判断しなくてよい部分です。控除額は申告書の計算式で計算しますが、一般・個人年金・介護医療の控除額の合計が12万円を超えても、生命保険料控除額は最高12万円です。
証明書類は、旧契約の一般の生命保険料で1つの契約の保険料が9,000円以下のものを除き、添付等が必要です。
地震保険料控除
- 地震保険料に係る控除額は最高5万円。
- 旧長期損害保険料に係る控除額は最高1万5,000円。
- 両方を合わせて最高5万円。1つの契約がどちらにも当たる場合は、いずれか一方を選択して計算します。
- 証明書類は支払った保険料の額に関係なく必要です。
社会保険料控除・小規模企業共済等掛金控除
毎月の給与から差し引かれていない保険料等で本人が直接支払ったものは、その全額を控除できます。国民年金・国民年金基金の保険料や掛金は、証明書類が必要です。給与から引かれている社会保険料は、会社が把握しているのでこの欄に書く必要はありません。家族の国民年金を自分が払った、という年だけ出番がある欄です。
⑦ 住宅借入金等特別控除申告書の書き方|1年目は確定申告、2年目から年末調整
住宅借入金等特別控除は、最初の年分は確定申告で適用を受ける必要があり、2年目以降は年末調整で受けられます。申告書は税務署から本人に交付されます。交付の時期は方式によって異なり、国税庁は次のように案内しています。
- 書面交付の場合:入居2年目の11月下旬頃(調書方式)/10月下旬頃(証明書方式)に、各年分をまとめて送付
- e-Taxによる交付を希望した場合:毎年11月中旬頃(調書方式)/10月頃(証明書方式)に、e-Taxメッセージボックスへ格納
記載のポイントは、本年12月31日まで引き続き居住しているか/本人の合計所得金額が一定の金額以下か(超えていると控除を受けられない)/連帯債務や借換えがある場合に控除額を正しく計算しているか。紛失した場合は再交付の手続きがありますので、無いと思ったら会社より先に税務署の案内を見てください。
令和8年分で変わった点|「去年と同じ」で書くと間に合わない
国税庁は「年末調整がよくわかるページ(令和8年分)」で、本年の年末調整では基礎控除の引上げ等に注意と告知しています。挙げられている見直しは次の4点です。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の改正
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設
あわせて、マイカーなどの交通用具を使用している給与所得者に支給する通勤手当の非課税限度額が引き上げられたことも案内されています(令和7年11月19日に所得税法施行令の一部改正、令和7年11月20日施行、令和7年4月1日以後に支払われるべき通勤手当について適用)。改正前の非課税限度額を超えた通勤手当を支払っていた場合は、年末調整での対応が必要になることがあるとされています。マイカー通勤の人は、会社の担当部署に一言確認しておくと安心です。
また国税庁は、給与所得控除の最低保障額の引上げと控除対象扶養親族の所得要件の改正により、新たに扶養親族を有することとなった場合などにも「異動申告書」を提出することとなると説明しています。去年は扶養に入れられなかった家族が、今年は入るかもしれません。「去年と同じ」で出すのがいちばん危ない年です。
書く前に集めるもの(これだけ揃えば一度で終わります)
- 会社から配られた用紙一式(①〜⑦のうち該当分)
- 生命保険・地震保険の控除証明書(10〜11月に郵送やWebで届きます)
- 自分で払った国民年金の控除証明書(該当者のみ)
- 住宅ローン控除2年目以降の人は税務署から届いた申告書+年末残高の情報または年末残高等証明書
- 家族の生年月日と、本年の所得の見込み額(本人に確認)
- 自分の本年の給与収入の見込み額(給与明細か、会社の案内)
家族の所得の見込み額は、自分では分かりません。ここだけは人に聞く必要があるので、用紙を受け取った日に先に聞いてしまうのがコツです。
AIに聞くときの注意|「言葉の意味」までにする
申告書の用語は普段使わない言い方なので、AIに言い換えてもらうと読む速度が上がります。ただし使っていい範囲を先に決めてください。
| 内容 | |
|---|---|
| 頼んでよいこと | 「同居老親等」「生計を一にする」などの用語をやさしく言い換えてもらう/自分の状況を書いてどの申告書を見ればよいか当たりをつける/会社の担当部署への質問文を下書きしてもらう/公式ページの長い文章を読む順番に並べ替えてもらう |
| 任せてはいけないこと | 控除額や税額の計算/扶養に入るか入らないかの判定/申告書に書く数字を決めること |
理由は単純で、間違えたときに困るのがあなただからです。税制は今年も改正されていて、AIが学習した時点の古い金額で答えてしまうことがあります。控除額・所得の要件・年齢の区分は、この記事末尾の国税庁のページで必ず現物を確認してください。そして当てはまるかどうかの判定と税額の計算は、勤務先と税務署の仕事です。AIの答えをそのまま申告書に書き写すのではなく、「公式ページのどこを見ればいいか」までをAIに出させて、数字は自分で公式ページから拾う。この分担にしておけば事故が起きません。
AIをまだ使っていない人は、会社のパソコンで開けるものから触るのが早いです。使い方はこちらにまとめています。
よくある質問
Q. 扶養する家族がいません。扶養控除等申告書は出さなくてよいですか?
A. 出します。国税庁は、この申告書は扶養親族や源泉控除対象配偶者などがいない人でも提出しなければならないと案内しています。提出がないと源泉徴収税額に税額表の「乙」欄が適用され、提出した場合より高い税率になります。
Q. 12月に子どもが19歳になります。年齢はいつ時点で書きますか?
A. 本年12月31日の現況で判定します。書いている日の年齢ではありません。なお、該当するかどうかの判定そのものは「年末調整を行う日の現況」で、合計所得金額は年末調整を行う日の現況で見積もった1月1日〜12月31日の額で判定します。
Q. 大学生の子のアルバイト代が多いと、何が変わりますか?
A. 見る欄が変わります。国税庁の説明では、特定親族特別控除の対象となる「特定親族」は、19歳以上23歳未満で合計所得金額が62万円超123万円以下の人です。62万円以下のときや123万円を超えるときは、特定親族特別控除の適用は受けられません。また特定親族特別控除の特定親族と、扶養控除の特定扶養親族は別のものです。金額の線に近い場合は、会社の担当部署に確認してください。
Q. 生命保険をたくさん払っていれば、その分だけ戻りますか?
A. 上限があります。一般・個人年金・介護医療の控除額の合計が12万円を超えても、生命保険料控除額は最高12万円です。地震保険料控除は最高5万円(旧長期損害保険料は最高1万5,000円、合わせて最高5万円)。
Q. 配偶者控除と配偶者特別控除、両方書いてもいいですか?
A. できません。国税庁は併用できないと明記しています。また夫婦の双方がお互いに配偶者特別控除の適用を受けることもできません。
Q. 住宅ローンを組んだ1年目ですが、年末調整で控除できますか?
A. 1年目はできません。最初の年分は確定申告で適用を受け、2年目以降が年末調整です。2年目以降に使う申告書は税務署から本人に交付されます。
Q. 期限に間に合いませんでした。もう無理ですか?
A. まず会社の担当部署に相談してください。年末調整で間に合わなかった控除は、確定申告で精算できる場合があります。どちらで出すかは状況によって変わるため、自己判断の前に窓口へ確認するのが確実です。
まとめ
- 最初にやるのは記入ではなく仕分け。全員が出すのは①扶養控除等(異動)申告書、ほぼ全員が②基礎控除申告書。残り5つは該当者だけ。
- ①は家族がいなくても出す。出さないと税額表の「乙」欄が適用され、税率が上がる。
- 年齢は12月31日時点、所得は年末調整を行う日の現況での見積り。「今」ではない。
- ②は出し忘れると基礎控除(最大104万円)が受けられない。国税庁も提出漏れに注意を出している。
- ③配偶者控除と配偶者特別控除は併用不可。配偶者の合計所得62万円以下か、62万円超133万円以下かで欄が分かれる。
- ④特定親族特別控除は「62万円超123万円以下」。稼いでいないと対象外になる、珍しい形の控除。
- ⑥保険料控除は証明書が届いてから。区分は保険会社の証明書に書いてある。生命保険は最高12万円、地震保険は最高5万円。
- 令和8年分は改正の年。基礎控除の引上げ・給与所得控除の最低保障額の引上げ・扶養親族等の所得要件の改正・23歳未満の扶養親族がいる場合の生命保険料控除の特例の創設。「去年と同じ」で書かない。
- AIは言葉の言い換えと「どこを見るか」まで。金額の判定と計算は公式ページと会社の担当部署へ。
年末調整の用紙は、名前が難しいだけで、やっていることは「手元の証明書に書いてある数字を、決められた欄に写す」作業です。全部を理解しなくても出せます。今日のうちに用紙を2枚と「その他」に分けて、保険の証明書を1か所に集めておく。それだけで、来週のあなたはずいぶん楽になります。
次に読む
参考にした一次情報(2026年10月7日 確認)
年末調整がよくわかるページ(令和8年分)|国税庁
https://www.nta.go.jp/users/gensen/nencho/index.htm
給与所得者(従業員)の方へ(令和8年分)|国税庁
https://www.nta.go.jp/users/gensen/nencho/index/kyuyosyotokusya.htm
No.1180 扶養控除|国税庁タックスアンサー
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
コメント