【この記事について】本記事は 2026年10月26日 時点で、国税庁が公開している「令和8年分 給与所得者の保険料控除申告書」の様式と記載例、タックスアンサー(No.1140・1145・1130・1135)を実際に開いて確認し、そこに書かれている内容だけをまとめたものです。対象は、会社員・パートなど給与を受け取る人が年末調整で勤務先に出す「給与所得者の保険料控除申告書」1枚です。税制は毎年改正されます。控除額の計算式・上限額・様式は変わることがあるため、書く前に必ず出典の公式ページと、勤務先から配られた用紙の注意書きをご確認ください。控除が受けられるかどうかの最終的な判定と税額の計算は、勤務先(給与の支払者)と税務署が行います。記事中のExcelの数式は、記入した金額を自分で検算するためのものです(Microsoft 365 版 Excel・バージョン 16.0 で動作を確認)。
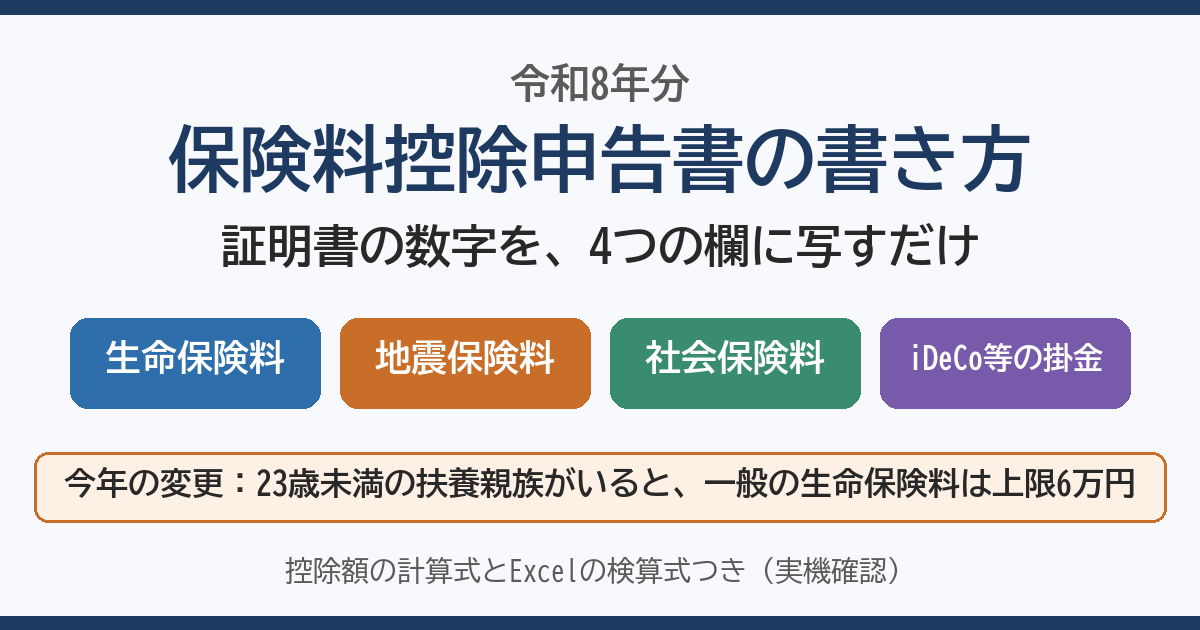
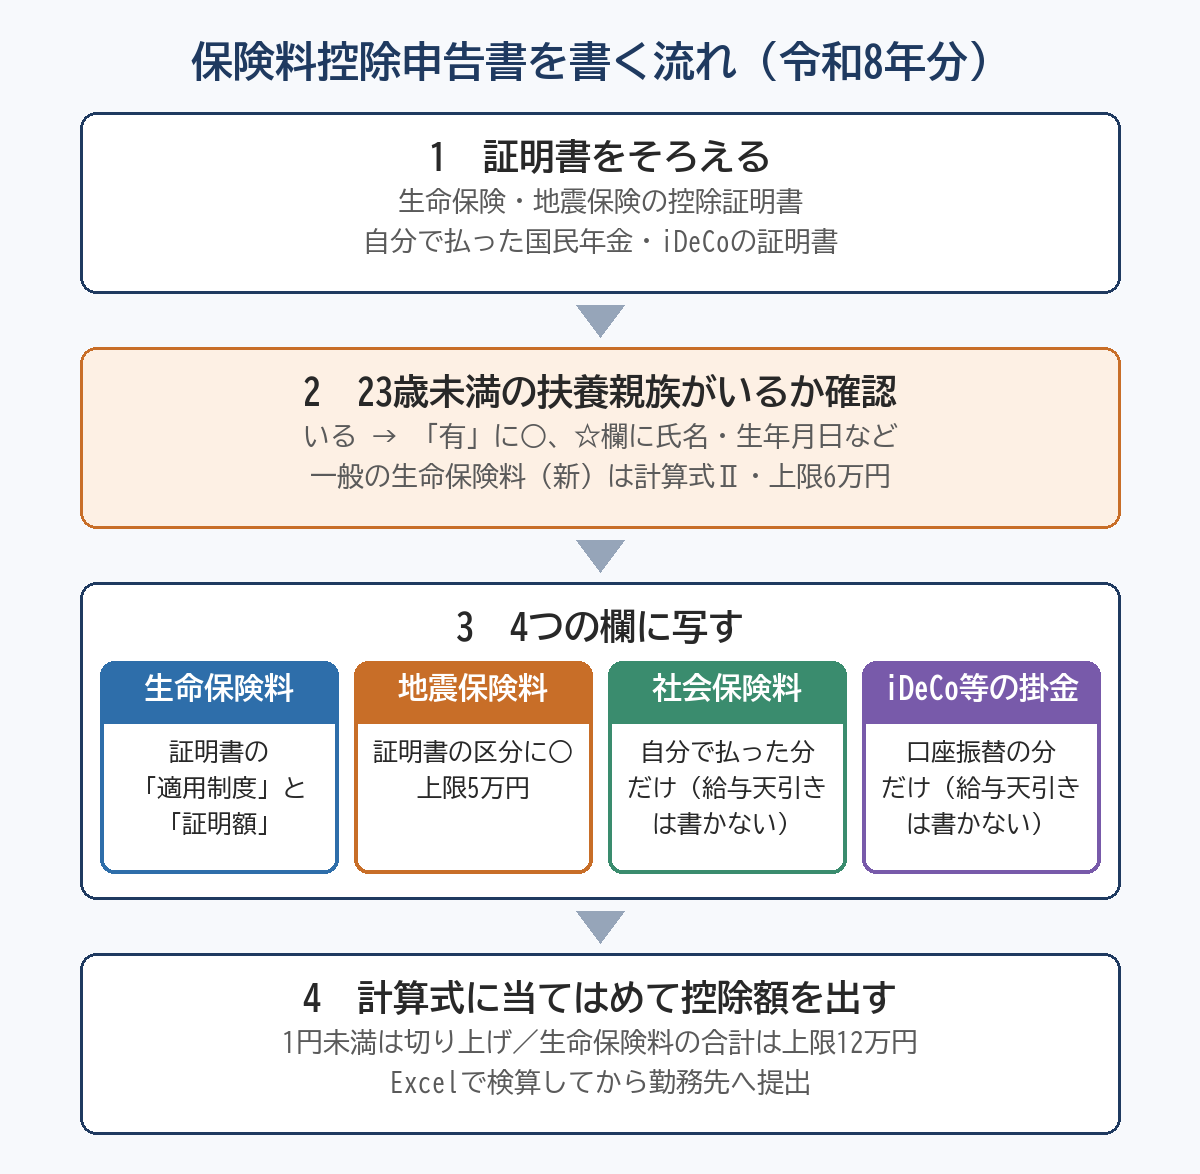
保険料控除申告書(正式には「給与所得者の保険料控除申告書」)は、保険会社などから届いた「控除証明書」の数字を、決まった欄に写す書類です。欄は4つ。生命保険料・地震保険料・社会保険料(自分で払った国民年金など)・小規模企業共済等掛金(iDeCoなど)です。払っていないものの欄は空けたままで構いません。控除額は用紙の計算式に当てはめるだけで出ます。令和8年分は、23歳未満の扶養親族がいる人だけ、一般の生命保険料の上限が4万円から6万円に上がっています。該当する人は、用紙の「☆」欄も書きます。
年末調整で出す申告書の全体(7種類のどれを出すか)は、こちらの記事でまとめています。この記事は保険料控除申告書の1枚だけを、用紙の上から順番に読み解きます。
まず結論|保険料控除申告書は「4つの欄」に証明書を写すだけ
用紙は横長で、欄がたくさんあるように見えます。実際には、次の4つのブロックに分かれているだけです。
| 欄 | 書く人 | 写すもの | 控除額の上限 |
|---|---|---|---|
| 生命保険料控除 | 生命保険・医療保険・介護保険・個人年金保険を払った人 | 生命保険会社などの「生命保険料控除証明書」 | 合計で12万円 |
| 地震保険料控除 | 火災保険に付けた地震保険などを払った人 | 損害保険会社などの「地震保険料控除証明書」 | 5万円 |
| 社会保険料控除 | 国民年金・国民健康保険などを給与天引きではなく自分で払った人 | 支払った金額(国民年金・国民年金基金は証明書) | 上限なし(全額) |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)などの掛金を自分で払った人 | 国民年金基金連合会などの証明書 | 上限なし(全額) |
いちばん手間がかかるのは生命保険料の欄です。保険が「新契約か旧契約か」「一般・介護医療・個人年金のどれか」で計算式が変わるからです。ただし、どれに当たるかは証明書に書いてあります。自分で判断する必要はありません。
なお、国税庁は「年末調整控除申告書作成用ソフトウェア(年調ソフト)」を公開していて、これを使えば年末調整の申告書を簡便に作れると案内しています。勤務先が年調ソフトや電子での提出を指定している場合は、その指示に従ってください。この記事の読み方は、紙でも画面でも同じです。
令和8年分で変わった点|23歳未満の扶養親族がいると、一般の生命保険料の上限が6万円
今年の用紙で、去年と大きく違うのはここです。国税庁のタックスアンサー No.1140 には、令和8年分以降の申告の場合、新契約の一般の生命保険料について、23歳未満の扶養親族を有する場合は別の計算式を使うと書かれています。
| 年間の新生命保険料 | いつもの計算式(計算式Ⅰ) | 23歳未満の扶養親族がいる場合(計算式Ⅱ) |
|---|---|---|
| 2万円以下 | 全額 | 全額 |
| 2万円超〜3万円以下 | ×1/2+1万円 | 全額 |
| 3万円超〜4万円以下 | ×1/2+1万円 | ×1/2+1万5,000円 |
| 4万円超〜6万円以下 | ×1/4+2万円 | ×1/2+1万5,000円 |
| 6万円超〜8万円以下 | ×1/4+2万円 | ×1/4+3万円 |
| 8万円超〜12万円以下 | 一律4万円 | ×1/4+3万円 |
| 12万円超 | 一律4万円 | 一律6万円 |
押さえておくことは3つです。
- 変わったのは「一般の生命保険料(新契約)」だけ。介護医療保険料と個人年金保険料の計算式は、従来どおりです
- 生命保険料控除の合計の上限は12万円のままです(タックスアンサー No.1140)
- 該当する人は、用紙の「☆ 年齢23歳未満の扶養親族」欄に、その扶養親族の氏名・個人番号・生年月日・あなたとの続柄・本年中の合計所得金額の見積額などを書きます。用紙の欄には「平16.1.2以後生」と書かれています
用紙には「年齢23歳未満の扶養親族の有無」に○を付ける欄もあります。去年の書き方をそのまま写すと、この欄を飛ばしてしまいます。子どもがいる人は、ここを最初に確認してください。扶養親族に当たるかどうかの線(所得の要件)は、扶養控除申告書の記事で整理しています。
書く前に集めるもの
- 生命保険料控除証明書(生命保険・医療保険・個人年金など、契約ごとに1枚)
- 地震保険料控除証明書(地震保険・旧長期損害保険)
- 国民年金の「社会保険料(国民年金保険料)控除証明書」(家族の分を含め、自分で払った場合)
- iDeCo などの「小規模企業共済等掛金払込証明書」(自分の口座から払っている場合)
- 去年出した保険料控除申告書の控え(あれば。保険会社名や契約者名を写すときに早い)
- 23歳未満の扶養親族がいる人は、その人のマイナンバー・生年月日・所得の見積額
証明書は、はがきや封書で届くものと、保険会社のWebサイトから出すもの(電子の控除証明書)があります。手元にそろってから書き始めるのが、一度で終わらせるコツです。途中で1枚足りないことに気づくと、そこで手が止まります。
上の欄(氏名・住所・税務署長)の書き方
| 欄 | 書き方(国税庁の記載例より) |
|---|---|
| 所轄税務署長 | 給与の支払者(勤務先)の所在地等の所轄税務署長を書きます。分からなければ会社の担当部署に聞くのが確実です |
| 給与の支払者の法人番号 | あなたは書きません。申告書を受け取った給与の支払者が書き足す欄です |
| あなたの氏名・フリガナ・住所 | そのまま書きます |
生命保険料控除の書き方|証明書の「適用制度」と「証明額」を写す
1行に書く項目
証明書1枚(1契約)につき1行です。記載例では、次の項目を証明書や契約証書を見ながら書きます。
- 保険会社等の名称・保険等の種類(例:養老・終身・医療)・保険期間
- 保険等の契約者の氏名と保険金等の受取人の氏名(続柄も)
- 新・旧の区分=証明書に書かれている「適用制度」の新旧をそのまま書きます
- あなたが本年中に支払った保険料等の金額=証明書の「証明額」(支払った保険料から配当金などを引いた後の金額)を書きます
新と旧の境目は契約日です。平成24年1月1日以後に結んだ契約が「新」、平成23年12月31日以前が「旧」(タックスアンサー No.1140)。ただし自分で契約日を調べる必要はなく、証明書の「適用制度」欄を見れば書いてあります。
記載例には、保険金等の受取人が、あなたか、あなたの配偶者や親族であること(個人年金保険料については親族を除く)が必要だと書かれています。受取人が第三者になっている保険は、ここに書く対象になりません。
3つの区分と計算式
生命保険料の欄は、さらに3つに分かれています。証明書の「一般」「介護医療」「個人年金」の表示に合わせて、それぞれの段に書きます。
| 区分 | 新契約の計算式 | 旧契約の計算式 | この区分の上限 |
|---|---|---|---|
| 一般の生命保険料 | 計算式Ⅰ(23歳未満の扶養親族がいれば計算式Ⅱ) | 計算式Ⅲ | 4万円(新旧両方あるときの合計)※23歳未満の扶養親族がいる場合は6万円。旧だけなら5万円 |
| 介護医療保険料 | 計算式Ⅰ | (旧契約の医療・介護保険は「一般」に入る) | 4万円 |
| 個人年金保険料 | 計算式Ⅰ | 計算式Ⅲ | 4万円(新旧両方あるときの合計)。旧だけなら5万円 |
| 年間の支払保険料等 | 計算式Ⅰ(新) |
|---|---|
| 2万円以下 | 全額 |
| 2万円超〜4万円以下 | ×1/2+1万円 |
| 4万円超〜8万円以下 | ×1/4+2万円 |
| 8万円超 | 一律4万円 |
| 年間の支払保険料等 | 計算式Ⅲ(旧) |
|---|---|
| 2万5,000円以下 | 全額 |
| 2万5,000円超〜5万円以下 | ×1/2+1万2,500円 |
| 5万円超〜10万円以下 | ×1/4+2万5,000円 |
| 10万円超 | 一律5万円 |
用紙には「控除額の計算において算出した金額に1円未満の端数があるときは、その端数を切り上げます」と書かれています。切り捨てではない点に注意してください。
新と旧の両方があるとき(一般・個人年金)
同じ区分に新契約と旧契約の両方がある人は、用紙の流れが少し複雑になります。タックスアンサー No.1140 の場合分けは次のとおりです。
- 旧契約の支払額が6万円を超えるとき:旧契約だけで計算した金額(最高5万円)
- 旧契約の支払額が6万円以下のとき:新契約で計算した金額と旧契約で計算した金額の合計(最高4万円)
用紙ではこれを「いずれか大きい金額」として選ぶ形になっています。旧契約がたくさんある人は、新旧を足すより旧だけのほうが大きくなることがある、という仕組みです。23歳未満の扶養親族がいる人の一般の生命保険料は、新旧の合計の上限が6万円になります。
国税庁の記載例で計算してみる
国税庁の記載例(令和8年分)は、23歳未満の扶養親族がいる人の例になっています。数字を追うと、用紙の流れがつかめます。
| 欄 | 支払額 | 計算 | 控除額 |
|---|---|---|---|
| 一般(新) | 80,000円 | 計算式Ⅱ:80,000×1/4+30,000 | 50,000円 |
| 一般(旧) | 35,000円 | 計算式Ⅲ:35,000×1/2+12,500 | 30,000円 |
| 一般の合計 | 50,000+30,000=80,000 → 上限6万円 | 60,000円 | |
| 介護医療(新) | 80,000円 | 計算式Ⅰ:80,000×1/4+20,000 | 40,000円 |
| 個人年金(新) | 30,000円 | 計算式Ⅰ:30,000×1/2+10,000 | 25,000円 |
| 個人年金(旧) | 90,000円 | 計算式Ⅲ:90,000×1/4+25,000 | 47,500円 |
| 個人年金 | 新旧合計72,500→上限4万円 と 旧だけ47,500 の大きいほう | 47,500円 | |
| 生命保険料控除額 | 60,000+40,000+47,500=147,500 → 上限12万円 | 120,000円 |
個人年金の段は、旧契約の支払額が6万円を超えているので、旧だけの47,500円が採用されています。上の場合分けのとおりです。
地震保険料控除の書き方
地震保険料の欄も、証明書を写すのが基本です。記載例では、保険会社等の名称、保険等の種類(目的)、保険期間、契約者の氏名、保険等の対象となった家屋等に居住又は家財を利用している人の氏名などを書き、「地震保険料又は旧長期損害保険料区分」は証明書に書かれた区分に○を付けます。
| 区分 | 年間の支払保険料 | 控除額 |
|---|---|---|
| 地震保険料 | 5万円以下 | 全額 |
| 地震保険料 | 5万円超 | 一律5万円 |
| 旧長期損害保険料 | 1万円以下 | 全額 |
| 旧長期損害保険料 | 1万円超〜2万円以下 | ×1/2+5,000円 |
| 旧長期損害保険料 | 2万円超 | 1万5,000円 |
| 両方ある場合 | - | それぞれの合計(最高5万円) |
- 旧長期損害保険料は、平成18年12月31日までに結んだ、満期返戻金のある保険期間10年以上の契約などが対象の経過措置です(タックスアンサー No.1145)。証明書に区分が書いてあるので、それに従います
- 1つの契約で地震保険料と旧長期損害保険料の両方を払っている場合は、どちらか一方を選んで控除を受けます
- 家屋等に住んでいる人・家財を使っている人は、あなたか、あなたと生計を一にする親族であることが必要です(記載例)
記載例では、地震保険料42,000円と旧長期損害保険料14,800円の例で、42,000円+(14,800×1/2+5,000=12,400円)=54,400円 → 上限の50,000円になっています。
社会保険料控除の書き方|給与から引かれた分は書かない
ここで間違えやすいのが、毎月の給与から引かれている健康保険料や厚生年金保険料を書いてしまうことです。記載例には「給与から差し引かれた社会保険料は記載しません」とはっきり書かれています。会社がすでに把握しているからです。
この欄に書くのは、あなたが直接払った社会保険料です。たとえば次のような場合です。
- 学生の子どもの国民年金保険料を、親のあなたが払った
- 年の途中で会社を辞めていた期間の国民年金・国民健康保険を自分で払った
- 生計を一にする家族の国民健康保険料をあなたが払った
タックスアンサー No.1130 では、社会保険料控除は自己または自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合に受けられ、控除額は支払った金額の全額とされています。書く項目は「社会保険の種類」「保険料支払先の名称」「保険料を負担することになっている人の氏名」「あなたが本年中に支払った保険料の金額」です。
国民年金の保険料と国民年金基金の掛金を書く場合は、証明書類の添付等が必要です(記載例)。日本年金機構から届く控除証明書を添えてください。
小規模企業共済等掛金控除の書き方|iDeCo は口座振替の人だけ
この欄には、iDeCo(個人型確定拠出年金)の掛金など、あなたが直接支払った掛金を書きます。記載例には「給与から差し引かれた掛金は記載しません」とあります。iDeCoの掛金を会社の給与天引きで払っている人は、ここに書く必要はありません。
対象になる掛金は、タックスアンサー No.1135 では次の3つです。控除額は支払った掛金の全額です。
- 小規模企業共済の掛金(独立行政法人中小企業基盤整備機構と結んだ共済契約)
- 確定拠出年金法に規定する企業型年金加入者掛金・個人型年金加入者掛金(iDeCo)
- 地方公共団体が実施する心身障害者扶養共済制度の掛金
この欄も証明書類の添付等が必要です(記載例)。iDeCoは国民年金基金連合会から「小規模企業共済等掛金払込証明書」が届きます。
Excelで控除額を検算する(数式は実機で確認済み)
用紙の計算欄は手計算です。書き終わったら、Excelでもう一度計算して同じ金額になるかを確かめると安心です。下の数式は、国税庁の記載例の数字を入れて、記載例と同じ控除額(生命保険料120,000円・地震保険料50,000円)になることを Excel(Microsoft 365・バージョン 16.0)で確認したものです。端数の切り上げも ROUNDUP で再現しています。
まず、B列に支払額を入れます(払っていないものは0)。
| セル | 入れるもの |
|---|---|
| B2 | 一般の生命保険料(新)の支払額 |
| B3 | 一般の生命保険料(旧)の支払額 |
| B4 | 23歳未満の扶養親族がいれば 1、いなければ 0 |
| B5 | 介護医療保険料(新)の支払額 |
| B6 | 個人年金保険料(新)の支払額 |
| B7 | 個人年金保険料(旧)の支払額 |
| B18 | 地震保険料の支払額 |
| B19 | 旧長期損害保険料の支払額 |
次に、計算用のセルに数式を入れます。
B9:一般(新)の控除額(B4が1なら計算式Ⅱ、0なら計算式Ⅰ)
=IF(B4=1,ROUNDUP(IF(B2<=30000,B2,IF(B2<=60000,B2/2+15000,IF(B2<=120000,B2/4+30000,60000))),0),ROUNDUP(IF(B2<=20000,B2,IF(B2<=40000,B2/2+10000,IF(B2<=80000,B2/4+20000,40000))),0))
B10:一般(旧)の控除額(計算式Ⅲ)
=ROUNDUP(IF(B3<=25000,B3,IF(B3<=50000,B3/2+12500,IF(B3<=100000,B3/4+25000,50000))),0)
B11:一般の生命保険料の控除額
=IF(B4=1,MIN(B9+B10,60000),MAX(B10,MIN(B9+B10,40000)))
B12:介護医療保険料の控除額(計算式Ⅰ)
=ROUNDUP(IF(B5<=20000,B5,IF(B5<=40000,B5/2+10000,IF(B5<=80000,B5/4+20000,40000))),0)
B13:個人年金(新)とB14:個人年金(旧)は、B12・B10と同じ形でセルだけ変えます。
=ROUNDUP(IF(B6<=20000,B6,IF(B6<=40000,B6/2+10000,IF(B6<=80000,B6/4+20000,40000))),0)
=ROUNDUP(IF(B7<=25000,B7,IF(B7<=50000,B7/2+12500,IF(B7<=100000,B7/4+25000,50000))),0)
B15:個人年金保険料の控除額
=MAX(B14,MIN(B13+B14,40000))
B16:生命保険料控除額(合計)
=MIN(B11+B12+B15,120000)
B20:地震保険料控除額
=MIN(MIN(B18,50000)+ROUNDUP(IF(B19<=10000,B19,MIN(B19/2+5000,15000)),0),50000)
実機で確かめたケースは次のとおりです。
| 入力 | 結果 |
|---|---|
| 国税庁の記載例(23歳未満の扶養親族あり) | B11=60,000/B12=40,000/B15=47,500/B16=120,000/B20=50,000(記載例と一致) |
| 同じ金額で B4=0(23歳未満の扶養親族なし) | B9=40,000/B11=40,000(一般の上限が4万円に戻る) |
| 一般(新)30,000円・一般(旧)70,000円 | B11=42,500(旧が6万円超なので旧だけの金額が採用される) |
| 一般(新)20,001円・一般(旧)50,001円 | B9=20,001/B10=37,501(1円未満が切り上がる) |
| 一般(新)96,000円・介護医療36,000円 | B11=40,000/B12=28,000/B16=68,000 |
この表はあくまで検算用です。用紙に書いた数字とExcelの数字が違ったら、どちらかの写し間違いを疑って、証明書の「証明額」から見直してください。最終的な控除額は勤務先が確認します。年末調整全体の過不足までExcelで出したい人は、こちらの記事が続きになります。
出す前の1分チェックリスト
| 確認すること | OKの状態 |
|---|---|
| 用紙の年 | 令和8年分の用紙を使っている |
| 23歳未満の扶養親族 | 「有・無」に○を付け、「有」なら☆欄に氏名・個人番号・生年月日などを書いた |
| 生命保険の新旧 | 証明書の「適用制度」どおりに「新・旧」を書いた |
| 金額 | 証明書の「証明額」(配当金などを引いた後)を写した |
| 受取人 | 保険金等の受取人が、自分・配偶者・親族になっている(個人年金は親族を除く) |
| 社会保険料 | 給与から引かれた分は書いていない。自分で払った国民年金などだけ |
| iDeCo | 給与天引きなら書いていない。口座振替の人だけ書いた |
| 端数 | 計算で出た1円未満は切り上げた |
| 添付 | 証明書を添えた(旧契約の一般の生命保険料で1契約9,000円以下のものを除く。地震保険料・国民年金・小規模企業共済等掛金は添付等が必要) |
AIに聞くときの注意|「言葉の意味」までにする
「旧長期損害保険料」「小規模企業共済等掛金」のように、この用紙は言葉が硬いので、AIに言い換えてもらうと読む速度が上がります。会社のパソコンなら Copilot がいちばん手軽です。ただし、使ってよい範囲を先に決めてください。
| 内容 | |
|---|---|
| 頼んでよいこと | 欄の名前や用語の意味をやさしく言い換えてもらう/証明書のどの数字が「証明額」かを一緒に探してもらう/会社の担当部署への質問文を下書きしてもらう |
| 任せてはいけないこと | 控除額の計算/その保険が控除の対象になるかどうかの判定/23歳未満の扶養親族に当たるかどうかの判定 |
今年は一般の生命保険料の計算式が増えていて、AIが学習した時点の古い計算式(上限4万円だけ)で答えてしまうことがあります。計算式は用紙と国税庁のタックスアンサーで現物を確認し、計算は用紙の流れか上のExcelで自分で行い、判定は勤務先と税務署に任せてください。AIをまだ仕事で使ったことがない人は、こちらから始めると早いです。
よくある質問
Q. 生命保険に入っていません。保険料控除申告書は出さなくてよいですか?
A. 生命保険・地震保険・自分で払った社会保険料・小規模企業共済等掛金のどれもなければ、書く欄がありません。勤務先が「全員提出」としている場合は、その指示に従ってください。
Q. 証明書が届いていない保険があります。
A. 保険会社のWebサイトから出せる場合や、再発行を頼める場合があります。保険会社に問い合わせてください。提出の期限に間に合わない場合は、勤務先の担当部署に早めに相談します。
Q. 妻(夫)が契約者の保険料を、私が払っています。書けますか?
A. タックスアンサー No.1140 には「妻が契約者の生命保険料」というQ&Aがあり、個別の取扱いが説明されています。契約者・受取人・実際に払っている人によって扱いが変わるので、ここでは断定しません。勤務先か税務署に確認してください。
Q. 23歳未満の子がいますが、医療保険しか入っていません。何か変わりますか?
A. 変わるのは「一般の生命保険料(新契約)」の計算式だけです。医療保険が新契約なら介護医療保険料の段に入り、計算式Ⅰ(上限4万円)のままです。旧契約の医療保険は一般の生命保険料(旧)として計算式Ⅲです。
Q. 年の途中で解約した保険はどうなりますか?
A. タックスアンサー No.1140 に「年の中途で生命保険契約を解約し解約一時金を受け取った場合の生命保険料」というQ&Aがあります。解約した保険会社から証明書が届いているかを確認し、扱いは勤務先に確認してください。
Q. 出し忘れました。もう控除は受けられませんか?
A. 年末調整の前なら、勤務先に申し出て追加で出せる場合があります。年末調整が終わった後でも、確定申告で控除を受ける方法があります(タックスアンサー No.1140 の「申告等の方法」)。
まとめ
- 保険料控除申告書は、生命保険料・地震保険料・社会保険料・小規模企業共済等掛金の4つの欄に、証明書の数字を写す書類
- 生命保険料は証明書の「適用制度(新・旧)」と「証明額」を写し、計算式Ⅰ・Ⅱ・Ⅲに当てはめる。合計の上限は12万円
- 令和8年分は、23歳未満の扶養親族がいると一般の生命保険料(新)の上限が6万円。☆欄も書く
- 社会保険料・iDeCoは給与から引かれた分は書かない。自分で払った分だけ
- 1円未満は切り上げ。書いたらExcelで検算し、判定と最終的な計算は勤務先と税務署に任せる
保険料控除申告書は、欄が多くて身構えてしまう書類です。でも、やることは「証明書を見て、同じ数字を写す」だけ。証明書をそろえて、上の欄から1枚ずつ当てはめていけば、思ったより早く終わります。今年は23歳未満の扶養親族の欄だけ忘れずに、一度で出し切りましょう。
次に読む
参考にした一次情報(2026年10月26日 確認)
各種申告書・記載例(扶養控除等申告書など)|国税庁
https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
《記載例》令和8年分保険料控除申告書|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/307.pdf
令和8年分保険料控除申告書|国税庁(PDF)
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_04.pdf
No.1140 生命保険料控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
No.1145 地震保険料控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1145.htm
No.1130 社会保険料控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
No.1135 小規模企業共済等掛金控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
コメント