【この記事について】本記事は 2026年10月22日 時点で、国税庁の「年末調整計算シート」の案内ページと「令和8年分 年末調整のしかた」(昨年と比べて変わった点・年税額の計算・過不足額の精算・給与所得控除後の給与等の金額の表・算出所得税額の速算表・設例)を実際に開いて確認し、そこに書かれている内容だけをまとめたものです(出典は記事末尾)。対象環境は Windows の Excel(Microsoft 365 / バージョン 16.0)です。記事の数式は、この環境で国税庁の設例を入力して動かし、設例と同じ金額になることを確認しました。国税庁の「年末調整計算シート」そのものは、この記事では開いて操作していません(案内ページの記載だけを紹介しています)。税額表・控除額は毎年見直されることがあり、令和8年分は令和7年分から変わっています。Excelの表は計算を確かめるための道具です。最終的な年税額と過不足額は、申告書の現物・国税庁の資料・勤務先の担当者や税務署で確認してください。
年末調整の計算は、Excelでできます。道は2つです。いちばん手軽なのは、国税庁が配っている「年末調整計算シート」(令和8年用・Excel)に給与の総額や扶養の人数を入れる方法。もう1つは、この記事の数式を1列に並べた「検算表」を自分で作る方法です。自作の表は、国税庁「年末調整のしかた」の設例(給与総額 8,970,000円)を入れると、年調年税額 41,400円・超過額 115,270円 と、設例と同じ答えになることを実機のExcelで確認しました。
この記事は会社側(給与を払う側)が年末調整の年税額と過不足を出す計算に絞ります。従業員が出す申告書の書き方と、毎月の源泉徴収簿のExcel化は、先にまとめています。
まず結論|年末調整をエクセルでやる2つの方法
| 方法1 国税庁の「年末調整計算シート」 | 方法2 自作の検算表(この記事) | |
|---|---|---|
| 手に入れ方 | 国税庁のページからダウンロード(令和8年用・.xlsm) | 新しいブックに数式を貼るだけ |
| 入れるもの | 給与の総額、控除対象扶養親族の人数など | 給与の総額、徴収税額、各控除額 |
| 向いている人 | はじめて年末調整を担当する人。用語の説明もシートの中にある | 計算の中身を1段ずつ見たい人。給与ソフトや計算シートの答えを別の方法で確かめたい人 |
| 注意 | 国税庁の動作確認は Windows 11 + Excel 2024 / Microsoft 365 版 Excel(デスクトップアプリ)。セルをコピーして使わない | 控除額そのもの(生命保険料控除など)は申告書で計算した額を入れる |
迷ったら方法1を使い、方法2は「答え合わせ用」に持っておく、という使い分けがおすすめです。計算方法が2つあれば、入力ミスに気づけます。
令和8年分で変わった点|去年の表を使い回さない
国税庁「令和8年分 年末調整のしかた」の冒頭には、昨年と比べて変わった点がまとめられています。計算に関わるのは次の3つです。
- 基礎控除の引上げ:令和8年分は、合計所得金額 489万円以下で 104万円、489万円超655万円以下で 67万円、655万円超2,350万円以下で 62万円(令和8年分の基礎控除額の表)
- 給与所得控除の最低保障額の引上げ:65万円 → 74万円。これに伴い「年末調整等のための給与所得控除後の給与等の金額の表」も令和8年分が改正されている
- 扶養親族等の所得要件の改正:扶養親族などは合計所得金額 62万円以下(改正前は58万円以下)など
同じページには、令和8年11月までの給与の源泉徴収事務には変更が生じないこと、そして12月に行う年末調整で、引上げ後の基礎控除額と令和8年分の表を使って1年分の税額を計算し、精算することが書かれています。つまり今年は、毎月の天引きと年末調整の計算で使う数字が違います。去年のExcelをそのまま開いて数字だけ入れ替えると、控除の金額が古いまま計算されます。
方法1|国税庁の「年末調整計算シート」を使う
国税庁は「年末調整がよくわかるページ」の中で、「年末調整計算シート」を配っています。案内ページの説明は次のとおりです(2026年10月22日に確認)。
- 給与の総額や控除対象扶養親族の人数などを入力すると、その人の年末調整の税額計算を効率的に行える
- 人数などは、従業員から受け取った扶養控除等申告書などを見て入力する。入力のしかたや「控除対象扶養親族」などの用語の意味も、シートの中で説明している
- 形式は Excelブック(拡張子「.xlsm」)。ダウンロード欄には「年末調整計算シート(令和8年用)(Excel/4,169KB)」が置かれている
- 国税庁の動作確認は Windows11(64bit)+ Microsoft Excel 2024 / Microsoft 365版 Excel(デスクトップアプリ)、令和8年8月1日現在のバージョン。それ以外の環境での動作は保証しない
使うときの注意事項として、案内ページには次の2つが書かれています。
- 入力した給与の総額や控除対象扶養親族の人数などに誤りがないか、必ず確認する
- ファイル名は変えてよいが、ファイルの種類(.xlsm)は変えない。また、シート内のセルをコピーして使わない
.xlsm はマクロを含められる形式です。会社のパソコンでマクロが止められていると、思ったとおりに動かないことがあります。必ず国税庁のページから自分でダウンロードしたファイルだけを開き、メールなどで回ってきた「計算シート」は開かないでください。マクロが止まるときの仕組みと確かめ方はこちらにまとめています。
また案内ページには、利用環境が整っていない場合は源泉徴収簿等を利用するように、とあります。その場合は手計算になるので、次の方法2の表があると計算の確かめに使えます。
方法2|過不足まで出す「検算表」を作る(1人1列)
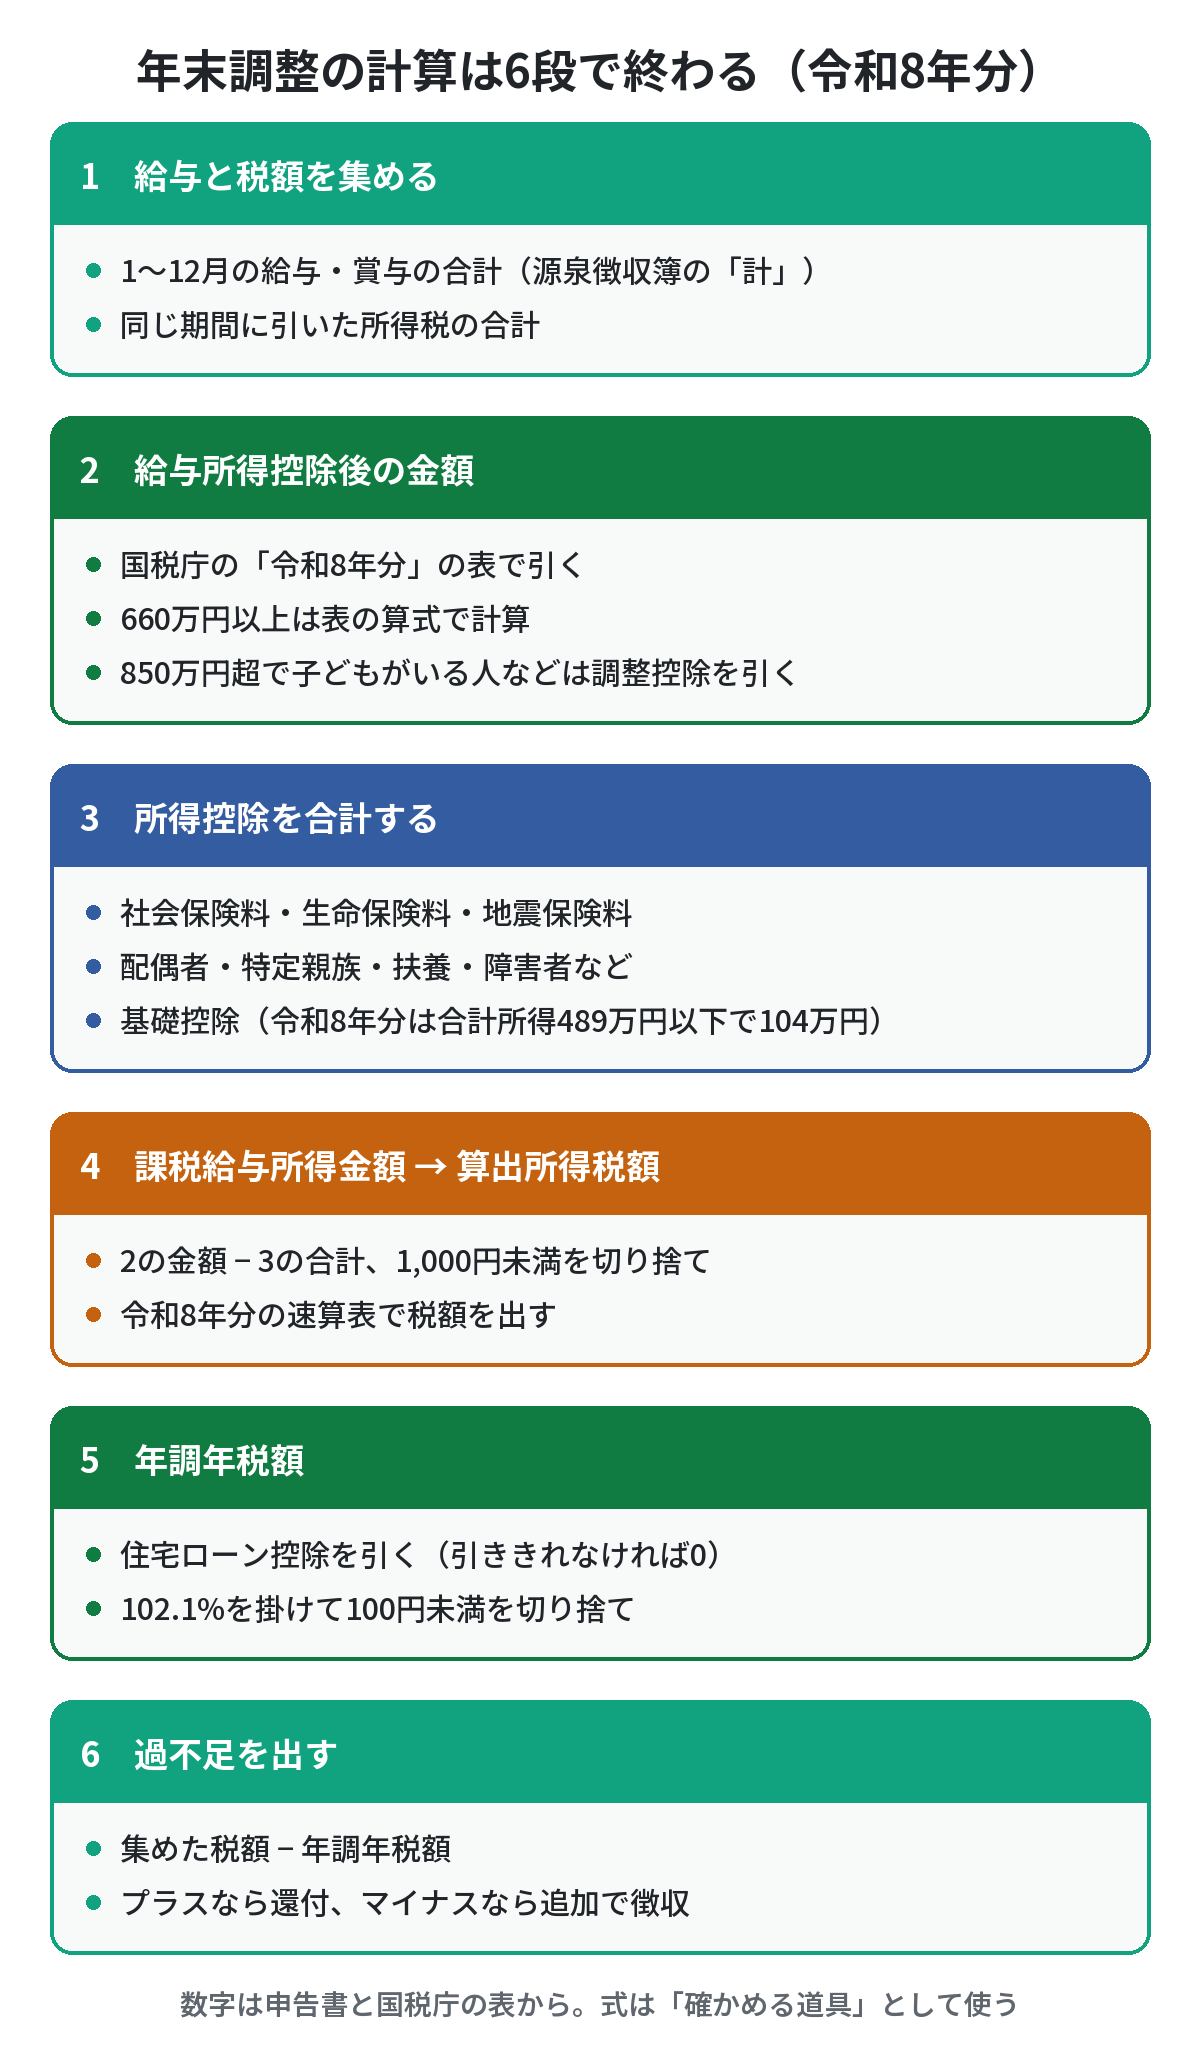
ここからは自分で作る表です。A列に項目名、B列に金額を並べ、上から順に「年末調整のしかた」の計算の流れ(給与所得控除後の金額 → 所得控除の合計 → 課税給与所得金額 → 算出所得税額 → 年調年税額 → 過不足)をたどります。2人目以降はB列をC列・D列…へコピーすれば、1人1列で並べられます。
手順1|項目名と入力欄を並べる
新しいブックの A3〜A23 に、次の項目名を入れます。「入力」の行は申告書や源泉徴収簿から数字を書き写すセル、「数式」の行は次の手順で式を入れるセルです。
| セル | A列(項目名) | B列 |
|---|---|---|
| 3 | 給与の総額(1〜12月・賞与込み) | 入力 |
| 4 | 徴収税額の合計(1〜12月) | 入力 |
| 5 | 給与所得控除後の給与等の金額 | 数式 |
| 6 | 所得金額調整控除の対象(対象なら 1) | 入力 |
| 7 | 所得金額調整控除額 | 数式 |
| 8 | 給与所得控除後の給与等の金額(調整控除後) | 数式 |
| 9〜14 | 社会保険料等控除額/生命保険料控除額/地震保険料控除額/配偶者(特別)控除額/特定親族特別控除額/扶養控除額及び障害者等の控除額の合計額 | 入力 |
| 15 | 基礎控除額 | 数式 |
| 16 | 所得控除額の合計額 | 数式 |
| 17 | 課税給与所得金額(1,000円未満切捨て) | 数式 |
| 18 | 算出所得税額 | 数式 |
| 19 | 住宅借入金等特別控除額 | 入力 |
| 20 | 年調所得税額 | 数式 |
| 21 | 年調年税額(100円未満切捨て) | 数式 |
| 22 | 差引超過額(+)又は不足額(-) | 数式 |
| 23 | 判定 | 数式 |
9〜14行目の控除額は、申告書で計算済みの金額をそのまま入れます。生命保険料控除の計算式や配偶者控除の表まで Excel に入れると、表が大きくなるうえに毎年の改正で直す場所が増えるためです。
手順2|給与所得控除後の金額(B5)
国税庁は「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」(8ページ分)を使うように案内しています。この表は、区切りの規則が決まっているので、1本の式に置き換えられます。B5 に次の式を貼ります。
=IF(B3<741000,0,IF(B3<2191000,B3-740000,IF(B3<2193000,1451000,IF(B3<2196000,1453000,IF(B3<2200000,1456000,IF(B3<3600000,FLOOR(B3,4000)*7/10-80000,IF(B3<6600000,FLOOR(B3,4000)*8/10-440000,IF(B3<8500000,INT(B3*9/10)-1100000,B3-1950000))))))))式の中身は、国税庁の表の区分をそのまま書いたものです。
| 給与の総額 | 給与所得控除後の金額 | 表での書かれ方 |
|---|---|---|
| 741,000円未満 | 0 | 「0」 |
| 741,000円以上 2,191,000円未満 | 給与の総額 − 740,000円 | 算式 |
| 2,191,000円以上 2,200,000円未満 | 1,451,000円/1,453,000円/1,456,000円 | 3つの区分だけ個別の金額 |
| 2,200,000円以上 6,600,000円未満 | 4,000円ごとの区分で金額が決まる | 表(4,000円刻み) |
| 6,600,000円以上 8,500,000円未満 | 給与の総額 × 90% − 1,100,000円(1円未満切捨て) | 算式 |
| 8,500,000円以上 20,000,000円以下 | 給与の総額 − 1,950,000円 | 算式 |
4,000円刻みの部分は FLOOR(B3,4000) で区分の下端にそろえてから計算しています。この式が表と本当に同じになるかは、国税庁の表(PDF)の 2,191,000円〜6,600,000円の全1,103区分について、各区分の下端と上端(計2,206点)を Excel に入れて確かめ、すべて一致しました。算式の区間も、表の例(7,654,321円 → 5,788,888円)と同じ値になります。
※ この式は令和8年分専用です。年が変わったら、その年の表と突き合わせ直してください。
手順3|所得金額調整控除(B7・B8)
給与の総額が 850万円を超え、所得金額調整控除申告書が出ている人(年齢23歳未満の扶養親族がいる人など)は、所得金額調整控除を引きます。国税庁の算式は (給与の総額 − 850万円)× 10%、給与の総額が1,000万円を超えるときは1,000万円で計算し(つまり最高15万円)、1円未満の端数は切り上げです。対象の人だけ B6 に 1 を入れます。
B7:=IF(AND(B6=1,B3>8500000),ROUNDUP((MIN(B3,10000000)-8500000)/10,0),0)
B8:=B5-B7
「年末調整のしかた」の例(給与の総額 8,765,432円 → 26,544円)と同じ値になることを確認しています。対象にならない人は B7 が 0 になり、B8 は B5 と同じ金額です。
手順4|基礎控除と所得控除の合計(B15・B16)
B15:=IF(B8<=4890000,1040000,IF(B8<=6550000,670000,620000))
B16:=SUM(B9:B15)
B15 は「令和8年分の基礎控除額の表」を式にしたものです。基礎控除は合計所得金額で決まるので、この式が使えるのは給与以外に所得がない人だけです(このとき合計所得金額=B8)。副業などの所得を基礎控除申告書に書いている人は、式を消して申告書の控除額を手で入れてください。なお、合計所得金額 2,350万円超の区分は、年末調整の対象となる給与の範囲では出てこないので式に入れていません。
手順5|課税給与所得金額と算出所得税額(B17・B18)
B17:=MAX(0,ROUNDDOWN(B8-B16,-3))
B18:=IF(B17<=1950000,B17*5/100,IF(B17<=3300000,B17*10/100-97500,IF(B17<=6950000,B17*20/100-427500,IF(B17<=9000000,B17*23/100-636000,IF(B17<=18000000,B17*33/100-1536000,B17*40/100-2796000)))))
B17 は「1,000円未満の端数を切り捨て」の決まりを ROUNDDOWN(…,-3) で書いています。控除の合計が給与所得を上回る人は 0 にします。B18 は「令和8年分の年末調整のための算出所得税額の速算表」をそのまま式にしたものです。
| 課税給与所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,950,000円以下 | 5% | ― |
| 1,950,000円超 3,300,000円以下 | 10% | 97,500円 |
| 3,300,000円超 6,950,000円以下 | 20% | 427,500円 |
| 6,950,000円超 9,000,000円以下 | 23% | 636,000円 |
| 9,000,000円超 18,000,000円以下 | 33% | 1,536,000円 |
| 18,000,000円超 18,050,000円以下 | 40% | 2,796,000円 |
速算表の注には、課税給与所得金額が 18,050,000円を超える場合は年末調整の対象にならないとあります。給与の総額が2,000万円を超える人も同じく対象外なので、この表には入れないでください。
手順6|年調年税額と過不足(B20〜B23)
B20:=MAX(0,B18-B19)
B21:=ROUNDDOWN(B20*1021/1000,-2)
B22:=B4-B21
B23:=IF(B22>0,"超過額(還付)",IF(B22<0,"不足額(徴収)","過不足なし"))- B20:住宅借入金等特別控除額を引きます。引ききれないときは「0」とし、残りは切り捨て(国税庁)。引ききれなかった額は源泉徴収票の「住宅借入金等特別控除可能額」欄に書く扱いです
- B21:復興特別所得税を含めるため 102.1% を掛け、100円未満を切り捨てます。
*1021/1000は 102.1% と同じ意味です - B22:集めた税額 − 年調年税額。プラスなら納め過ぎ(超過額=本人へ還付)、マイナスなら納め足りない(不足額=本人から徴収)
動作確認|国税庁の設例で 115,270円 になるか
表ができたら、必ず「令和8年分 年末調整のしかた」57〜59ページの設例を入れて確かめます。入力するのは次の数字です(控除額は設例の説明に書かれている計算後の金額)。
| セル | 入れる値 |
|---|---|
| B3 給与の総額 | 8,970,000 |
| B4 徴収税額の合計 | 156,670 |
| B6 調整控除の対象 | 1(年齢23歳未満の扶養親族あり) |
| B9 社会保険料等 | 1,386,102 |
| B10 生命保険料控除 | 120,000 |
| B11 地震保険料控除 | 50,000 |
| B12 配偶者控除 | 380,000 |
| B13 特定親族特別控除 | 410,000 |
| B14 扶養控除等の合計 | 1,860,000 |
| B19 住宅借入金等特別控除 | 76,500 |
実機のExcel(Microsoft 365・16.0)で計算させた結果と、設例の答えを並べます。
| 項目 | Excelの結果 | 設例の答え |
|---|---|---|
| 給与所得控除後の金額(B5) | 7,020,000 | 7,020,000 |
| 所得金額調整控除額(B7) | 47,000 | 47,000 |
| 調整控除後(B8) | 6,973,000 | 6,973,000 |
| 基礎控除額(B15) | 620,000 | 620,000 |
| 所得控除額の合計額(B16) | 4,826,102 | 4,826,102 |
| 課税給与所得金額(B17) | 2,146,000 | 2,146,000 |
| 算出所得税額(B18) | 117,100 | 117,100 |
| 年調所得税額(B20) | 40,600 | 40,600 |
| 年調年税額(B21) | 41,400 | 41,400 |
| 過不足(B22・B23) | 115,270/超過額(還付) | 超過額 115,270 |
すべて一致すれば、表は正しく組めています。1つでも違えば、その行の式か入力を見直してください。違う行の1つ上までは合っているので、上から順に見ると早く見つかります。
よくあるつまずき
| 症状 | 原因 | 直し方 |
|---|---|---|
| 基礎控除が 58万円や 48万円になる | 去年以前のブックの式のまま | B15 を令和8年分の式に貼り直す |
| 給与所得控除後の金額が数千円ずれる | 4,000円刻みの区分を考えずに「収入 × 率」で計算している | B5 の式の FLOOR(B3,4000) を確認する |
| 課税給与所得金額の下3桁が 000 でない | 1,000円未満を切り捨てていない | B17 を ROUNDDOWN(…,-3) にする |
| 年調年税額の下2桁が 00 でない | 102.1% を掛けたあと100円未満を切り捨てていない | B21 を ROUNDDOWN(…,-2) にする |
| 年調所得税額がマイナスになる | 住宅ローン控除が算出所得税額より大きい | B20 を MAX(0,…) にする |
| 調整控除が対象外の人にも入る | B6 に 1 が残っている(列をコピーしたとき) | 申告書が出ている人だけ 1 にする |
AIに聞くときの注意|「式の意味」までにする
長い IF の式が読めないとき、Copilot や ChatGPT に式を貼って「1段ずつ日本語で説明して」と頼むと理解が早くなります。ただし使ってよい範囲は先に決めておきます。
| 内容 | |
|---|---|
| 頼んでよいこと | 式の意味の説明/列を増やすときの式の直し方/エラーが出たときの原因の候補 |
| 任せてはいけないこと | 年税額や過不足額を計算させること/控除の対象になるかを判定させること/今年の控除額を答えさせること |
| 貼ってはいけないもの | 従業員の氏名・マイナンバー・実際の給与額。式を聞くだけならダミーの金額で足ります |
令和8年分は基礎控除も給与所得控除後の表も変わりました。AIが覚えている金額が今年のものとは限りません。数字は国税庁の資料と申告書から、判定は担当者と税務署で。AIには式の読み方だけを手伝ってもらう分担にしておけば安全です。
よくある質問
Q. 国税庁の計算シートと自作の表、どちらが正しいですか?
A. どちらも同じ計算方法(年末調整のしかた)に沿っているので、入力が同じなら答えは同じになるはずです。違ったら、どちらかの入力が違っています。この記事の表は、国税庁の設例と一致することを確認していますが、国税庁の計算シートとの突き合わせはしていません。2つの答えが合うかで、入力ミスを見つける使い方をおすすめします。
Q. 生命保険料控除や配偶者控除も自動で計算できますか?
A. 式にすることはできますが、この記事では入れていません。令和8年分は、23歳未満の扶養親族がいる場合の一般生命保険料控除の計算式が変わるなど、控除ごとの改正が多い年です。控除額は保険料控除申告書・配偶者控除等申告書で計算した額を入れる形にしておくと、表を毎年直す場所が少なくて済みます。
Q. 年の途中で入社した人も同じ表で計算できますか?
A. 前の勤務先の給与と徴収税額を、源泉徴収票で確認してB3・B4 に足して入れます。国税庁は、前職分を確認できるまでその人の年末調整は見合わせるように案内しています。
Q. 不足額が大きく、12月の給与から引ききれません。
A. 不足額は年末調整をする月の給与から徴収し、残りはその後の給与から順に徴収します。手取りが一定の水準を下回る人は、税務署の承認を受けて翌年1月と2月に繰り延べる手続もあります(年末調整のしかた「不足額の徴収」)。対象になるかは担当の税務署に確認してください。
Q. 12月の給与の税額は、毎月と同じように計算してから年末調整しますか?
A. 国税庁は、本年最後に支払う給与の税額計算を省略して精算する方法と、通常どおり計算してから精算する方法の2つを示しています。省略する場合、その給与の徴収税額は「ない」ものとして B4 に集計します。
まとめ
- 年末調整の計算は Excel でできる。手軽なのは国税庁の「年末調整計算シート」(令和8年用・.xlsm)。セルをコピーして使わない・拡張子を変えない
- 自作するなら1人1列の検算表。給与所得控除後の金額 → 所得控除の合計 → 課税給与所得金額(千円未満切捨て)→ 速算表 → 102.1%(百円未満切捨て)→ 過不足
- 令和8年分は基礎控除(489万円以下で104万円)と給与所得控除後の表が変わった。去年のブックを使い回さない
- 給与所得控除後の表は1本の式にでき、国税庁の表の全区分と一致することを確認済み
- 作ったら必ず国税庁の設例で 115,270円(超過額)が出るかを確かめる
年末調整は1年に1回なので、毎年「どうやるんだっけ」から始まりがちです。でも計算の流れは6段だけで、1度表にしてしまえば、来年は数字を入れ替えて設例で確かめるだけになります。設例どおりの 115,270円が出たら、それがあなたの表が正しく動いている証拠です。落ち着いて、1行ずつ進めてみてください。
次に読む
参考にした一次情報(2026年10月22日 確認)
年末調整計算シート|国税庁
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/nencho_keisan/index.htm
令和8年分 年末調整のしかた|国税庁
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
昨年と比べて変わった点(基礎控除の引上げ等)|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf
3 年税額の計算・4 過不足額の精算|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/109.pdf
令和8年分の年末調整等のための給与所得控除後の給与等の金額の表|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/114.pdf
令和8年分の年末調整のための算出所得税額の速算表・基礎控除額の表ほか|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/115.pdf
(設例)本年最後に支払う給与(賞与)についての税額計算を省略して年末調整を行う場合|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/110rei.pdf
コメント