【この記事について】本記事は 2026年11月9日 時点で、国税庁が公開している「令和8年分 年末調整のしかた」(年末調整を行う時・過不足額の精算の章)、タックスアンサー(No.2662・No.2674・No.2030)、「確定申告期に多いお問合せ事項Q&A」(Q40・Q41)、「年末調整過納額還付請求書」の案内ページを実際に開いて確認し、そこに書かれている内容だけをまとめたものです。対象は、会社員・パートなど給与を受け取っていて「年末調整で戻るお金はいつ入るのか」を知りたい人です。給与の支払日や明細の書き方は会社によって違います。あなたの還付がいつ・いくらになるかの最終的な答えは、勤務先(給与の支払者)が持っています。税制は毎年改正されますので、必ず出典の公式ページもご確認ください。記事中のExcelの数式は、Microsoft 365 版 Excel(バージョン 16.0)で実際に計算して確かめたものです。
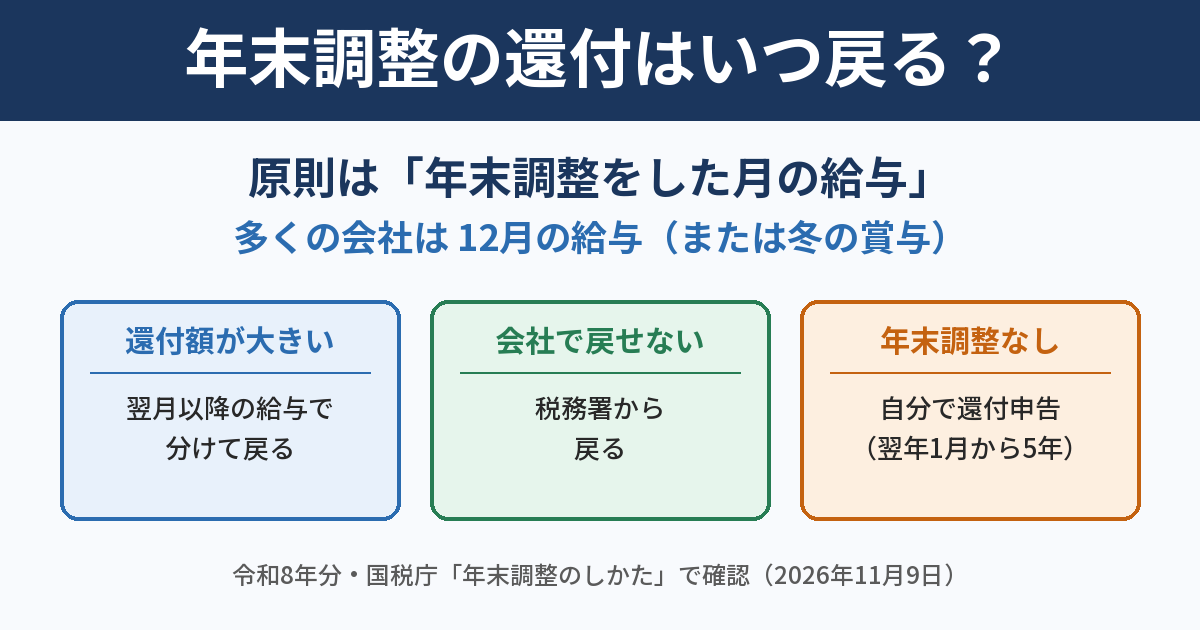
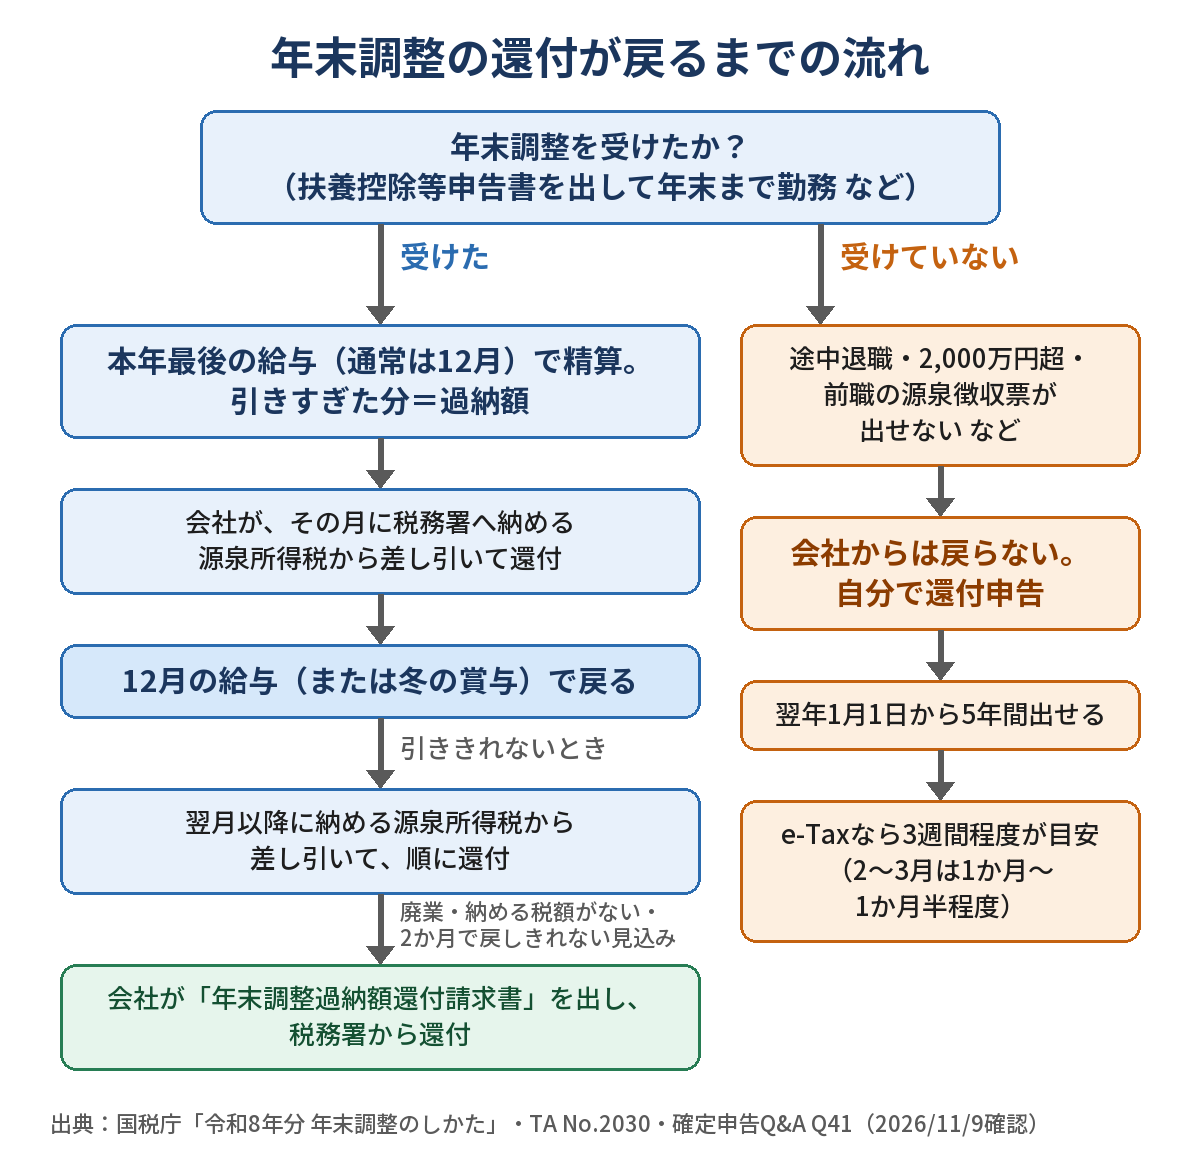
年末調整の還付は、年末調整をした月の給与と一緒に戻るのが原則です。国税庁の「年末調整のしかた」では、年末調整は本年最後に給与を支払う時に行うとされ、通常は12月です。つまり多くの人は12月の給与(または12月の賞与)で戻ります。ただし、会社が納める税金より還付額が多いと翌月以降に分けて戻り、退職などで年末調整を受けていない人は、自分で還付申告をしないと戻りません。
年末調整で何を書いて出すのかは、こちらの記事でまとめています。還付額は、ここで出した申告書の内容で変わります。
まず結論|還付は「年末調整をした月の給与」で戻る
あなたのケースがどれに当たるかで、戻る時期と、誰から戻るかが変わります。まずは下の表で当たりをつけてください。
| あなたのケース | いつ戻るか | 誰から戻るか |
|---|---|---|
| 1年を通じて同じ会社で働き、年末調整を受けた | 年末調整をした月の給与(通常は12月) | 勤務先 |
| 12月の普通の給与より前に冬の賞与が出る会社 | 賞与で年末調整をした場合はその賞与 | 勤務先 |
| 還付額が大きく、会社が納める税額から引ききれない | 翌月以降の給与で順に | 勤務先 |
| 会社が廃業した・2か月たっても還付しきれない見込みなど | 会社の請求を受けた税務署の処理後 | 税務署 |
| 年の途中で退職して年末調整を受けていない | 還付申告を出した後(e-Taxなら3週間程度が目安) | 税務署 |
表の上3行は、あなたが何もしなくても会社の手続きで戻ります。自分で動かないと戻らないのは、いちばん下の行だけです。
なぜ12月なのか|年末調整は「本年最後の給与」で行う
会社は毎月の給与から、税額表を使って所得税を差し引いています(源泉徴収)。でも、この毎月の合計は、1年分として本来納める税額とぴったり一致しないのが普通です。国税庁の「年末調整のしかた」は、その理由として次の3つを挙げています。
- 税額表は、毎月の給与が1年中同じだと仮定して作られているが、実際は途中で給与が変わる
- 年の途中で扶養する家族が増えても、さかのぼって前の月の税額は直さない
- 生命保険料控除や地震保険料控除などは、年末調整のときにまとめて差し引く
そこで、1年間の給与の総額が決まる年末に正しい年税額を計算し直し、それまでに引いた税額との差を精算します。これが年末調整です。差が「引きすぎ」なら還付(戻る)、「引き足りない」なら徴収(追加で引かれる)になります(タックスアンサー No.2662)。
そして、年末調整を行う時期について、手引には「本年最後に給与の支払をする時に行う」「通常は12月」と書かれています。だから還付も、その最後の給与と一緒に戻ってくるわけです。
12月に普通の給与と賞与の両方がある会社
手引には、最後の月に普通の給与と賞与の両方を払う場合で、普通の給与より先に賞与を払うときは、その賞与で年末調整をしてもよいとも書かれています。この場合、後で払う12月の給与は見込みの金額で計算に入れておき、実際の額が違ったらやり直します。「冬のボーナスの明細に還付が載っていた」というのは、この形です。
年の途中で年末調整をする人
次の人は、12月を待たずに退職の時(または非居住者になった時)に年末調整をします。手引の表から抜き出すと、次のとおりです。
- 死亡により退職した人
- 著しい心身の障害のため退職し、その年中に再就職できないと見込まれる人
- 12月中に支給日が来る給与を受け取った後に退職した人
- パートタイマーなどで退職し、その年の給与の総額が136万円以下の人(退職後その年中に他から給与を受ける見込みの人を除く)
- 海外の支店への転勤などで、年の途中で非居住者になった人
この人たちは、退職時の最後の給与で精算されます。上に当てはまらない途中退職の人は、会社では年末調整されません(後の章で説明します)。
12月に戻らない・遅れる3つのケース
ケース1|会社が納める税額より還付額が多い → 翌月以降に分けて戻る
還付のお金は、どこから出てくるのでしょうか。手引によると、会社は年末調整をした月の分として税務署に納める源泉所得税から、還付額を差し引いてあなたに戻します。言いかえると、社員から預かった税金のうち、税務署に納める前のお金を使って還付しています。
そのため、その月に納める税額だけでは還付しきれないときは、その後に納める源泉所得税から差し引いて、順に還付することになっています。社員が少ない会社や、扶養が増えた・住宅ローン控除が始まったなどで還付額が大きい人は、12月に一部、1月以降に残りという戻り方になることがあります。
ケース2|会社では還付しきれない → 税務署から戻る
手引には、次のような場合は税務署から還付すると書かれています。
- 解散や廃業などで、会社が給与の支払者でなくなった
- 会社が納める源泉所得税が全くなくなった
- 還付額が多く、還付することになった日の翌月から2か月を経過しても還付しきれないと見込まれる
このときは会社が「年末調整過納額還付請求書 兼 残存過納額明細書」を作って税務署に出し、税務署から会社にまとめて、またはあなたに直接還付されます。手続きをするのは会社なので、あなたがすることは、会社から委任状などを頼まれたら応じることです。
ケース3|そもそも年末調整を受けていない → 自分で還付申告
次のような人は、会社では年末調整されません(手引の「年末調整の対象とならない人」の表と、タックスアンサー No.2674 より)。
- 年の途中で退職し、前の章の5つのどれにも当たらない人
- その年の主たる給与の収入金額が2,000万円を超える人
- 2か所以上から給与を受けていて、扶養控除等申告書を他の勤務先に出している人(その会社では乙欄の扱い)
- 年の途中で転職し、前の勤務先の源泉徴収票を新しい勤務先に出せなかった人(前職の給与と税額を確認できないと年末調整できない)
この場合、待っていても会社から還付は来ません。引かれすぎた税金は、自分で還付申告(確定申告の一種)をして取り戻します。くわしくは後の章で説明します。
給与明細のどこを見ればいいか
年末調整の還付が載る場所や書き方は、会社や給与ソフトによって違います。たとえば次のような形があります。
- 所得税の欄がマイナスになっている(引かれる代わりに足されている)
- 「年末調整還付」「年調過不足」などの別の行がある
どちらの形でも、手取りがいつもの月より増えていれば、還付が入っている可能性が高いです。見つからないときは、明細の「控除」の側(所得税・住民税・社会保険料が並んでいる側)を見てください。それでも分からなければ、給与担当の人に「年末調整の還付はどの明細に載っていますか」と聞くのがいちばん早いです。
また、年明けにもらう源泉徴収票には、年末調整が済んだ後の1年分の所得税(源泉徴収税額)が書かれます。源泉徴収票の読み方は、こちらの記事で説明しています。
Excelで「戻るはずの額」を確かめる
還付額は、「その年に引かれた所得税の合計」から「1年分の正しい税額(源泉徴収票の源泉徴収税額)」を引いた残りです。12月の明細に載った還付額が合っているかは、手元の明細と源泉徴収票があれば、引き算だけで確かめられます。
12月の給与で年末調整をした会社なら、1月〜11月の給与と、年末調整より前に払われた賞与の明細から「所得税」の金額を拾って並べます。
| セル | 入れるもの | 例 |
|---|---|---|
| A2:A14 | 1月〜11月、夏の賞与、冬の賞与 | (見出し) |
| B2:B14 | 各明細の「所得税」の金額 | 1月〜11月 4,820/夏 9,500/冬 10,210 |
| E2 | 源泉徴収票の「源泉徴収税額」 | 61,200 |
| E11 | 12月の明細の所得税欄(マイナスで載っていたらそのまま) | -11,530 |
次の式を入れます。
| セル | 式 | 意味 |
|---|---|---|
| E3 | =IF(E2="","源泉徴収票の数字を入れてください",SUM(B2:B14)-E2) |
還付額の目安 |
| E4 | =IF(ISNUMBER(E3),IF(E3>0,"還付(戻る)",IF(E3<0,"不足(引かれる)","過不足なし")),"") |
戻るのか、引かれるのか |
| E5 | =COUNT(B2:B14) |
数字として入った件数(13になるはず) |
| E12 | =IF(ISNUMBER(E3),IF(-E11=E3,"一致","差 "&TEXT(E3+E11,"#,##0")&" 円"),"") |
12月の明細と合っているか |
実際にExcelで計算した結果は次のとおりです。
| 試したこと | E3(目安) | E4(判定) | E12(明細との照合) |
|---|---|---|---|
| 上の例のまま(所得税の合計 72,730 − 61,200) | 11,530 | 還付(戻る) | 一致 |
| 源泉徴収税額を 80,000 にした | -7,270 | 不足(引かれる) | 差 -18,800 円 |
| 源泉徴収税額を 72,730 にした | 0 | 過不足なし | 差 -11,530 円 |
| E2(源泉徴収票)を空欄にした | 源泉徴収票の数字を入れてください | (空欄) | (空欄) |
| 12月の明細の還付が 11,000 だった | 11,530 | 還付(戻る) | 差 530 円 |
この式でつまずきやすい点
- 「4,820円」のように「円」まで打つと、文字として扱われて合計から抜けます。実際に4月分を文字で入れると、E3 が 11,530 から 6,710 に減り、E5 の件数が 13 から 12 になりました。E5 が入れた月数と合わないときは、どこかが文字になっています。
- E2 を空欄のままにすると、所得税の合計がそのまま「還付額」に見えてしまいます。だから E3 は、空欄のときに注意書きが出るようにしてあります。
- 年末調整をした回の所得税は、B列に入れません。12月の給与で年末調整をした会社なら12月の給与、賞与で年末調整をした会社ならその賞与です。その明細には、還付(または徴収)の結果が載っているからです。
- E12 で差が出ても、すぐに会社の間違いとは限りません。前の章のケース1のように、還付が12月と1月に分かれていることもあります。差が出たら、1月の明細も確かめてから給与担当の人に聞きましょう。
年末調整そのものを1から計算する表(給与所得控除・基礎控除・税率まで)は、こちらの記事で作り方を紹介しています。
年末調整されなかった人の還付申告|5年間・e-Taxなら3週間程度
ケース3の人は、還付申告で引かれすぎた税金を取り戻します。タックスアンサー No.2030 のポイントは次のとおりです。
- 確定申告をする義務がない人でも、給与から引かれた所得税が1年分の税額より多ければ、申告すると戻る
- 例として「年の途中で退職し、年末調整を受けずに源泉徴収税額が納め過ぎとなっているとき」が挙げられている
- 還付申告書は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せる
- 源泉徴収票の「源泉徴収税額」が0円の人は、申告しても戻る税金はない
つまり令和8年分なら、2027年1月1日から出せます。確定申告の期間が始まるのを待つ必要はありません。出せる最後の日は、Excelなら次の式で出せます(E7 に年分を西暦で入れる)。
=DATE(E7+6,1,1)-1
E7 に 2026 を入れると 2031/12/31、2025 を入れると 2030/12/31 になりました。「翌年1月1日から5年間」なので、5年目の12月31日までです。
申告してから、いつ振り込まれるか
国税庁の「確定申告期に多いお問合せ事項Q&A」の Q41 では、次のように案内されています。
- 自宅などからe-Tax(電子申告)で出した還付申告は、3週間程度で処理している
- 2月・3月の確定申告の期間中は申告書が大量に出されるため、おおむね1か月から1か月半程度かかる
- 訂正の申告をした、書類に不備がある、書類を紙で別に送った、などの場合は、e-Taxでも3週間程度の対象外
e-Taxで出した日から3週間後の日付は、=E9+21(E9 に提出日)で出せます。2027/2/16 を入れると 2027/3/9 でした。ただし、これはあくまで目安で、約束された日ではありません。処理の状況は、Q40 の案内どおり「e-Taxソフト(WEB版)」にログインして確認できます。
令和8年分は「12月にまとめて精算」される
令和8年分は、基礎控除の引上げなどの改正がありました。手引の「昨年と比べて変わった点」には、次のように書かれています。
- 令和8年11月までの給与の源泉徴収事務に変更は生じない
- 令和8年12月に行う年末調整の際に、引上げ後の基礎控除額などで1年間の税額を計算し、改正前の源泉徴収税額表で引いてきた税額との精算を行う
つまり今年は、改正の分も12月の年末調整でまとめて精算されます。去年と同じ給与でも、還付額が去年と違って見えることがあります。これだけで「おかしい」と決めつけず、前の章のExcelの式で、源泉徴収票と照らし合わせてみてください。基礎控除の改正の中身は、こちらの記事で整理しています。
住民税は年末調整では戻らない
タックスアンサー No.2662 にあるとおり、年末調整で精算するのは所得税と復興特別所得税です。給与明細に並んでいる住民税は、この精算に入っていません。12月の明細で住民税がいつもと同じ額のままでも、年末調整の間違いではありません。
AIに聞くときの注意
「年末調整の還付はいつ?」とAIに聞くと、一般的な答えは返ってきます。でも、あなたの会社の給与の支払日や、還付を12月と1月に分けるかどうかは、AIには分かりません。また、AIは去年までの制度で答えることがあります。AIに聞くなら「過納額とは何か」のように言葉の意味を確かめるところまでにして、時期と金額は勤務先と国税庁の公式ページで確かめましょう。
よくある質問
Q. 12月の給与日になっても、還付が載っていません。
A. まず、冬の賞与の明細を見てください。賞与で年末調整をした会社では、そちらに載っています。どちらにも見当たらず手取りも増えていないなら、還付額が0円(過不足なし)か、逆に不足だった可能性があります。1月の明細も確かめたうえで、給与担当の人に聞きましょう。
Q. 逆に、12月に税金を多く引かれました。
A. 年末調整で不足になった場合です。手引では、不足額は年末調整をする月の給与から引き、引ききれないときはその後の給与から順に引くとされています。不足額を引くと手取りが大きく減る人(1月から前月までの手取りの平均の70%未満になる人)は、会社が税務署の承認を受けて、翌年1月と2月に分けて引くこともできます。
Q. 11月に退職しました。還付はいつ来ますか?
A. 12月の給与を受け取る前に退職した人は、原則として会社では年末調整されません(パートなどで年間の給与が136万円以下の人などを除く)。翌年1月1日から、自分で還付申告をして取り戻します。年内に再就職した場合は、前の会社の源泉徴収票を新しい会社に出せば、新しい会社の年末調整でまとめて精算されます。
Q. 還付申告は確定申告の期間に出さないといけませんか?
A. いいえ。還付申告は、確定申告の期間とは関係なく、翌年1月1日から5年間出せます。混み合う2月・3月を避けて1月に出すこともできます。ただし、青色申告特別控除のように期限内の申告が条件になっている特例を使う場合は、法定申告期限までに出す必要があります。
Q. 源泉徴収票の「源泉徴収税額」が0円です。還付申告をすれば戻りますか?
A. 戻りません。タックスアンサー No.2030 にあるとおり、還付は、源泉徴収などですでに納めた所得税がある場合に生じます。源泉徴収税額が0円の人は、申告しても還付される所得税はありません。
まとめ
- 年末調整の還付は年末調整をした月の給与で戻る。年末調整は本年最後の給与の時に行うので、通常は12月
- 12月の普通の給与より先に賞与が出る会社は、賞与で戻ることがある
- 還付額が大きいと翌月以降に分けて戻る。会社で戻せないときは税務署から戻る
- 年の途中で退職して年末調整を受けていない人は、自分で還付申告。翌年1月1日から5年間、e-Taxなら3週間程度が目安
- 還付額は「引かれた所得税の合計 − 源泉徴収票の源泉徴収税額」。Excelの引き算で確かめられる
- 令和8年分は、改正の分も12月の年末調整でまとめて精算される。住民税は年末調整では戻らない
「いつ戻るのか分からない」お金を待つのは、落ち着かないものです。でも、仕組みが分かれば、待てばいいのか、自分で動くのかがはっきりします。ほとんどの人は、12月の明細を見るだけで答えが出ます。明細と源泉徴収票を並べて、今日の引き算を一度やってみてください。自分のお金の流れが見えると、来年の年末調整もずっと楽になります。
次に読む
参考にした一次情報(2026年11月9日 確認)
令和8年分 年末調整のしかた|国税庁
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
令和8年分 年末調整のしかた(昨年と比べて変わった点)|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf
令和8年分 年末調整のしかた(年末調整とは・年末調整を行う時)|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/103.pdf
令和8年分 年末調整のしかた(年税額の計算・過不足額の精算)|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/110.pdf
No.2662 年末調整のしかた|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2662.htm
No.2674 中途就職者の年末調整|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2674.htm
No.2030 還付申告|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
確定申告期に多いお問合せ事項Q&A(Q40・Q41 還付金)|国税庁
https://www.nta.go.jp/taxes/shiraberu/shinkoku/qa/11.htm
A2-17 源泉所得税及び復興特別所得税の年末調整過納額の還付請求|国税庁
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_55.htm
コメント