【この記事について】本記事は 2026年11月2日 時点で、国税庁が公開している「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(令和8年9月18日訂正版)、「給与所得の源泉徴収票」の様式(受給者交付用)と記載要領、「令和8年分 年末調整のしかた」、タックスアンサー(No.1199・No.1900・No.2260)を実際に開いて確認し、そこに書かれている内容だけをまとめたものです。対象は、会社員・パートなど給与を受け取る人が、勤務先からもらう「給与所得の源泉徴収票」の読み方です。税制は毎年改正され、様式や記載のしかたも変わることがあります。必ず出典の公式ページと、手元の源泉徴収票の年分をご確認ください。税額が正しいかどうかの最終的な判断は、勤務先(給与の支払者)と税務署が行います。記事中のExcelの数式は、源泉徴収票の数字どうしのつながりを自分で確かめるためのものです(Microsoft 365 版 Excel・バージョン 16.0 で動作を確認)。
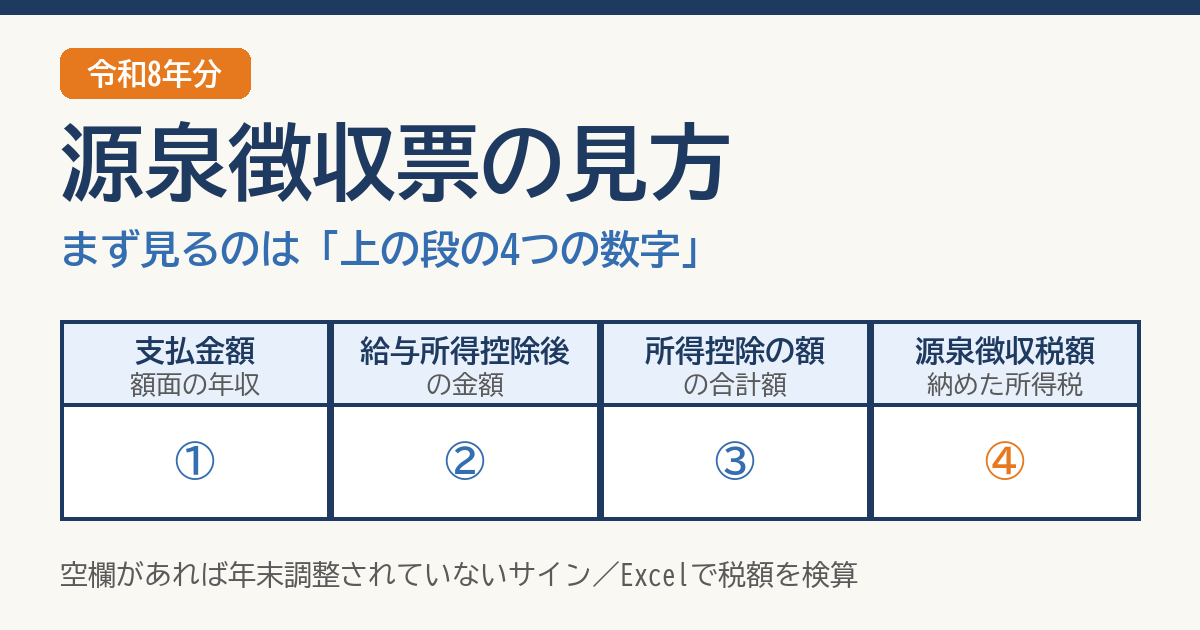
源泉徴収票は、上の段の4つの数字から読めば迷いません。左から「支払金額」=1年間の給与の総額(いわゆる額面の年収)、「給与所得控除後の金額」=税金の計算に使う給与所得、「所得控除の額の合計額」=家族・保険・基礎控除などの合計、「源泉徴収税額」=1年間に納めた所得税と復興特別所得税です。真ん中の2つが空欄なら、年末調整がされていないサインです。
源泉徴収票は、年末調整で出した申告書の「答え合わせ」の紙でもあります。年末調整で出す申告書の全体は、こちらの記事でまとめています。
まず結論|見るのは上の段の4つの数字
源泉徴収票の正式な名前は「給与所得の源泉徴収票」です。1年間に勤務先から受け取った給与と、そこから差し引かれた所得税の結果が1枚にまとめられています。まずは上の段の4つだけ押さえましょう。
| 欄の名前 | ひとことで言うと | 何に使うか |
|---|---|---|
| 支払金額 | 1年間の給与・賞与の総額(額面) | 年収を聞かれたときの数字 |
| 給与所得控除後の金額(調整控除後) | 支払金額から給与所得控除を引いた「給与所得」 | 税金の計算のスタート地点 |
| 所得控除の額の合計額 | 社会保険料・生命保険料・配偶者・扶養・基礎控除などの合計 | 年末調整で申告した内容が反映されたか |
| 源泉徴収税額 | 1年間に納めた所得税+復興特別所得税 | 今年の所得税の最終的な金額 |
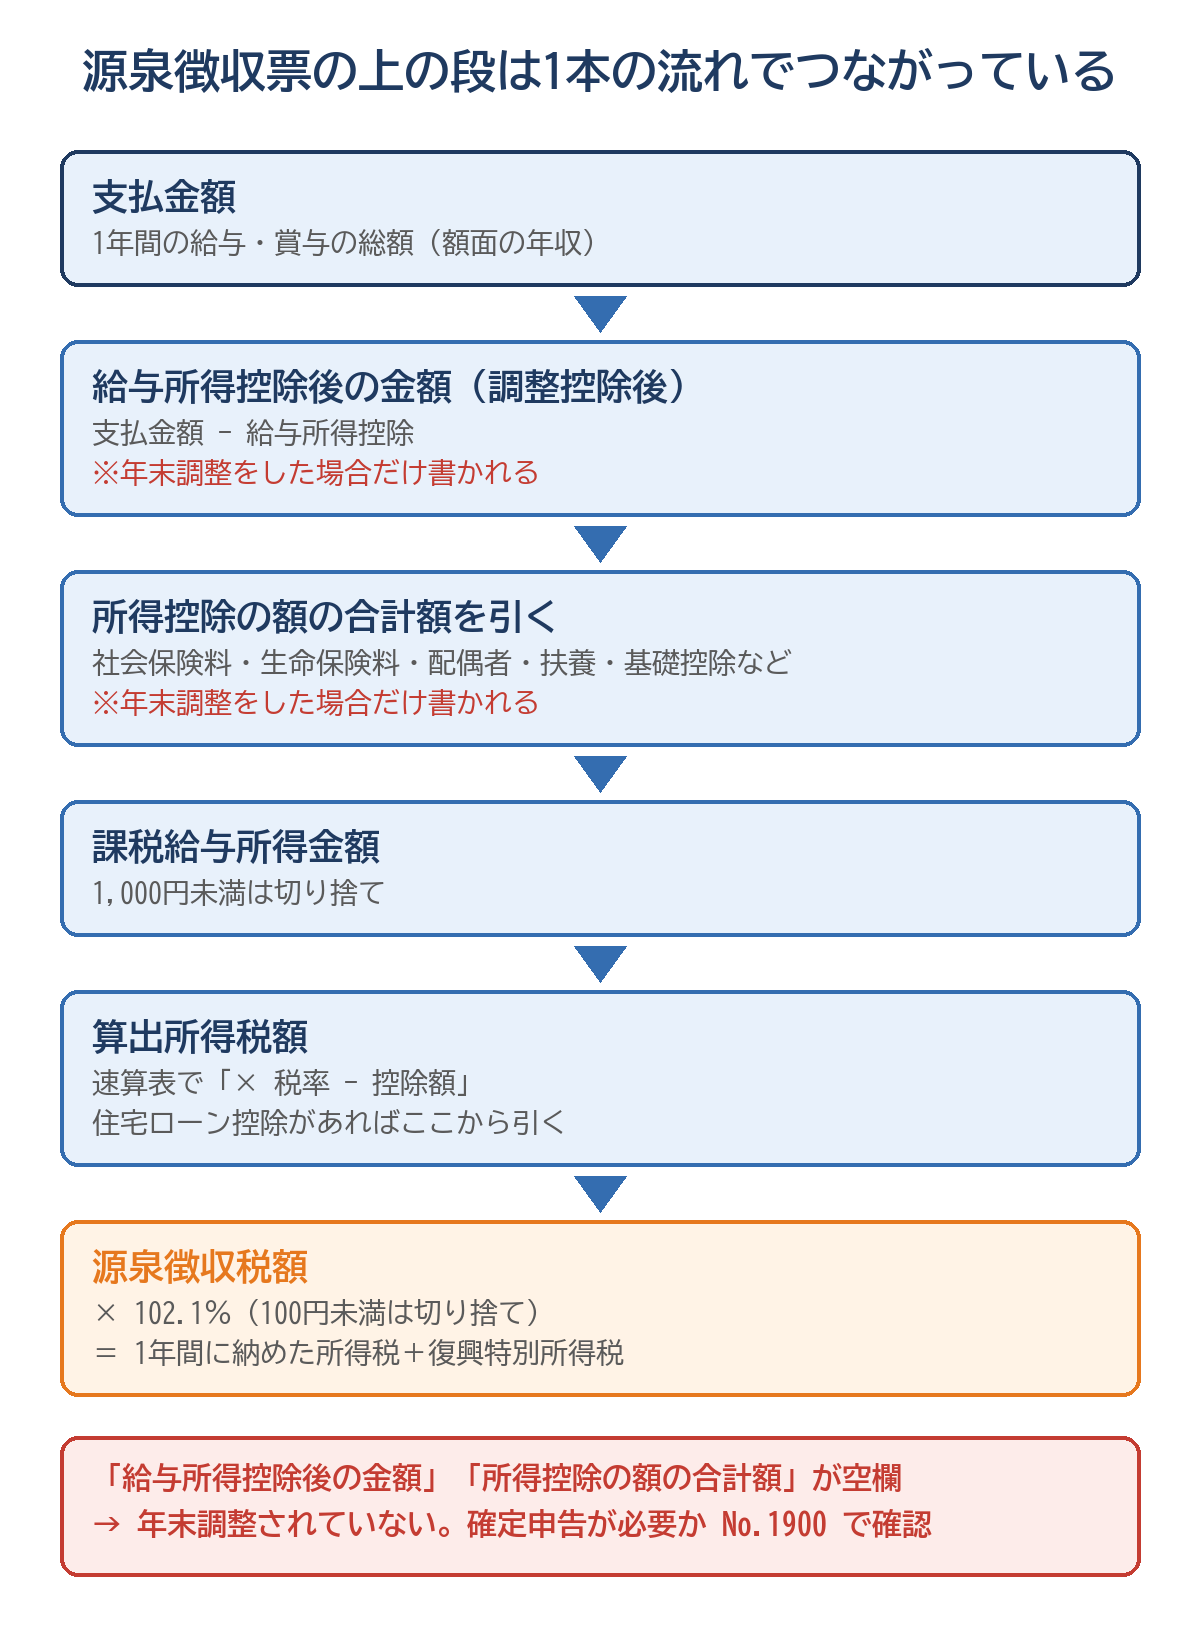
この4つは、「給与所得控除後の金額 − 所得控除の額の合計額」に税率をかけると、源泉徴収税額になるという1本の流れでつながっています(住宅ローン控除がある人は、さらにそこから引きます)。後半の章で、Excelを使ってこの流れを自分で確かめる方法も紹介します。
源泉徴収票はいつ・どんな形でもらえるか
国税庁の手引によると、勤務先は令和8年分の源泉徴収票を、令和9年2月1日までに受給者(給与を受け取った人)に渡さなければなりません。年の途中で退職した人には、退職の日以後1か月以内です。勤務先が税務署に提出するかどうかにかかわらず、全ての受給者について作って渡すことになっています。
- 紙だけでなく、電子交付(データでの受け取り)もあります。手引には、書面による交付のほか、電磁的方法による提供ができると書かれています。社内のシステムからPDFで受け取る会社もあります。
- あなたがもらう源泉徴収票には、マイナンバーは書かれていません。記載要領で「受給者に交付する源泉徴収票には、マイナンバーは記載しません」とされています。書かれていなくても不備ではありません。
- 住所は、原則として令和9年1月1日現在(中途退職者は退職時)の住所が書かれます。
なお、令和8年8月に税務署に出すほうの様式は変わりましたが、国税庁の様式ページには受給者交付用の様式に変更はないと案内されています。手元の紙の見た目が去年と同じでも心配いりません。
上の段を1つずつ読む
① 種別
「給料・賞与」のように、受け取った給与の種類が書かれます。記載要領には、俸給、給料、賞与などのように書くと示されています。
② 支払金額|額面の年収。手取りではない
その年中に支払が確定した給与等の総額です。毎月の給与とボーナスを合わせた、税金や社会保険料が引かれる前の金額です。手取り(振り込まれた額)とは違いますので、通帳の合計と合わなくても慌てないでください。
年の途中で転職した人で、前の勤務先の給与を合わせて年末調整をした場合は、前職の分も含めた金額になります。このときは「摘要」欄に、前の勤務先の名前と支払金額が書かれます。まだ支払われていない分があるときは、その金額が小さく「内書き」されます。
③ 給与所得控除後の金額(調整控除後)|税金の計算に使う「所得」
支払金額から給与所得控除を差し引いた金額です。給与所得控除は、会社員の必要経費にあたる部分を、収入に応じて決まった額で差し引く仕組みです。勤務先は国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」を使ってこの金額を出します。
給与が850万円を超えていて一定の要件に当てはまる人は、所得金額調整控除を差し引いた後の金額が書かれます。名前の「(調整控除後)」はそのためです。差し引いた額は、下の段の「所得金額調整控除額」欄に書かれます。
④ 所得控除の額の合計額|申告した控除の合計
手引では、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除、基礎控除の合計額を書くとされています。年末調整で出した申告書の内容が、ここにまとめて反映されます。
保険料控除申告書に書いた保険が反映されているかは、真ん中の段の「生命保険料の控除額」「地震保険料の控除額」で個別に確かめられます。保険料控除申告書の書き方は、こちらで解説しています。
⑤ 源泉徴収税額|1年間に納めた所得税
年末調整をした人は、年末調整をした後の所得税と復興特別所得税の合計額が書かれます。つまり、毎月の給与から引かれた税金と、12月(または1月)の年末調整で戻った・追加で引かれた分を差し引きした、今年の最終的な所得税です。
ここに書かれるのは国の所得税だけです。住民税の欄は源泉徴収票にはありません。住民税は市区町村の税で、勤務先は源泉徴収票とは別に、市区町村へ「給与支払報告書」を出します。
真ん中の段|家族と保険の欄
真ん中の段は、年末調整で申告した家族や保険が、どう反映されたかを示す欄です。数は「人」、金額は「円」で書かれます。
| 欄 | 書かれる内容 |
|---|---|
| (源泉)控除対象配偶者の有無等 | 控除の対象になる配偶者がいれば「有」に〇。老人控除対象配偶者なら「老人」にも〇 |
| 配偶者(特別)控除の額 | 配偶者控除等申告書に基づいて差し引いた、配偶者控除または配偶者特別控除の額 |
| 控除対象扶養親族等の数 | 「特定」「老人」「その他」「特親」の4つに分けて人数 |
| 16歳未満扶養親族の数 | 16歳未満の扶養親族の人数(この人たちには扶養控除はない) |
| 障害者の数(本人を除く) | 家族のうち障害者・特別障害者の人数 |
| 非居住者である親族の数 | 控除の対象になった家族のうち、国外に住む人の数 |
| 特定親族特別控除の額 | 特定親族特別控除申告書に基づいて差し引いた額 |
| 社会保険料等の金額 | 給与から引かれた社会保険料と、申告した国民年金保険料・iDeCoなどの合計 |
| 生命保険料の控除額/地震保険料の控除額 | 保険料控除申告書に基づいて差し引いた額 |
| 住宅借入金等特別控除の額 | 年末調整で所得税から差し引いた住宅ローン控除の額 |
「特親」と「特定親族特別控除の額」の欄
手引の用語の説明によると、特定親族とは、あなたと生計を一にする19歳以上23歳未満の親族などで、合計所得金額が62万円超123万円以下(令和8年11月30日以前は58万円超)の人です。大学生の子がアルバイトで一定以上稼いでいる場合などが当てはまります。該当する子がいて特定親族特別控除申告書を出した人は、この2つの欄を確かめてください。
家族をどの欄に書いたか(扶養控除等申告書の書き方)は、こちらの記事で整理しています。
「社会保険料等の金額」は1年分の天引きの合計
手引では、給与から差し引いた社会保険料の金額と、保険料控除申告書で申告した社会保険料、小規模企業共済等掛金の合計を書くとされています。iDeCo(個人型確定拠出年金)の掛金はこの小規模企業共済等掛金に含まれ、その分は内書きされます。給与明細の「健康保険」「厚生年金」「雇用保険」などを1年分足した数字に、申告した分が加わったものと考えると読みやすくなります。
下の段|摘要・基礎控除の額・チェック欄
基礎控除の額
手引では、基礎控除申告書から転記するとされています。令和8年分は基礎控除が改正され、合計所得金額489万円以下なら104万円です。去年の源泉徴収票と比べて金額が違っていても、改正によるものなら正常です。基礎控除申告書の書き方と、令和8年分の区分はこちらで解説しています。
所得金額調整控除額
所得金額調整控除の適用がある人だけ、その額が書かれます。給与が850万円以下の人は、ふつうは空欄です。
摘要|補足のメモ欄
記載要領では、摘要欄に書く場合が細かく決められています。読む側として知っておきたいのは次のようなものです。
- 前職の給与:転職して前職分を合わせて年末調整した場合、前の勤務先の支払金額や名前など
- 配偶者の合計所得:配偶者控除等の対象になった配偶者の合計所得金額(受給者交付用には「配偶者の合計所得」の欄もあります)
- 乙欄適用者:扶養控除等申告書を出していない勤務先の給与(いわゆる副業先など)である場合
- 生命保険料・地震保険料の内訳、住宅ローン控除の居住開始年月日など
チェック欄(未成年者・乙欄・ひとり親など)
下の段には「未成年者」「外国人」「死亡退職」「災害者」「乙欄」「本人が障害者(特別・その他)」「寡婦」「ひとり親」「勤労学生」「中途就・退職」と並ぶ欄があります。受給者交付用では、当てはまるものに「〇」が付きます。寡婦やひとり親に当てはまるのに〇がないときは、扶養控除等申告書で申告できていなかった可能性があります。勤務先の担当者に確認しましょう。
年末調整が済んでいるかの見分け方
源泉徴収票で一番大事なのは、年末調整が済んでいるかどうかです。記載要領では、「給与所得控除後の金額(調整控除後)」と「所得控除の額の合計額」は、年末調整をした場合に限り書くことになっています(所得税法第190条の規定の適用がある場合に限る、という書き方です)。
| 源泉徴収票の様子 | 読み取れること |
|---|---|
| 上の段の4つがすべて埋まっている | 年末調整がされている。多くの会社員はこれで所得税の手続きが終わる |
| 「給与所得控除後の金額」と「所得控除の額の合計額」が空欄 | 年末調整がされていない。年の途中で退職した人などに多い |
| 「乙欄」に〇がある | 扶養控除等申告書を出していない勤務先の給与。この給与は年末調整されない |
タックスアンサー No.1900 によると、大部分の会社員は年末調整で所得税が確定し、確定申告は必要ありません。ただし、給与の年間収入が2,000万円を超える人、給与を2か所以上から受けていて、年末調整されなかった給与と他の所得の合計が20万円を超える人などは、確定申告が必要です。年末調整がされていない源泉徴収票を受け取った人は、自分がこれに当たるか、またはお金が戻る(還付になる)ケースかを確かめましょう。
Excelで源泉徴収税額を検算する
年末調整がされた源泉徴収票なら、上の段の数字だけで、源泉徴収税額がどう出てきたかを確かめられます。国税庁の「年末調整のしかた」に書かれている計算の順番は、次のとおりです。
- 給与所得控除後の金額 − 所得控除の額の合計額 = 課税給与所得金額(1,000円未満は切り捨て)
- 課税給与所得金額に、速算表の税率をかけて控除額を引く = 算出所得税額
- 算出所得税額 − 住宅借入金等特別控除の額 = 年調所得税額
- 年調所得税額 × 102.1% = 年調年税額(100円未満は切り捨て)
Excelの新しいシートに、源泉徴収票から3つの数字を書き写します。
| セル | 入れるもの |
|---|---|
| B1 | 給与所得控除後の金額(調整控除後) |
| B2 | 所得控除の額の合計額 |
| B3 | 住宅借入金等特別控除の額(なければ 0) |
| B8 | 源泉徴収税額(比べる相手) |
B4〜B7 と B9 に、次の数式をそのまま貼り付けます。
B4(課税給与所得金額)
=ROUNDDOWN(MAX(B1-B2,0),-3)B5(算出所得税額)。タックスアンサー No.2260 の速算表の税率と控除額を、そのまま式にしています。
=IF(B4<=1949000,B4*5%,IF(B4<=3299000,B4*10%-97500,IF(B4<=6949000,B4*20%-427500,IF(B4<=8999000,B4*23%-636000,IF(B4<=17999000,B4*33%-1536000,B4*40%-2796000)))))B6(年調所得税額)
=MAX(B5-B3,0)B7(年調年税額)
=ROUNDDOWN(B6*102.1%,-2)B9(源泉徴収税額との比較)
=IF(B8="","",IF(B7=B8,"一致","差 "&TEXT(B8-B7,"#,##0")&" 円"))実際のExcelで動かした結果です。1行目は、国税庁の「年末調整のしかた」に載っている例(課税給与所得金額 2,696,000円 → 算出所得税額 172,100円)になるように数字を置いたものです。
| B1 | B2 | B3 | B4 課税給与所得 | B5 算出所得税額 | B7 年調年税額 |
|---|---|---|---|---|---|
| 4,000,000 | 1,303,500 | 0 | 2,696,000 | 172,100 | 175,700 |
| 3,560,000 | 1,800,000 | 0 | 1,760,000 | 88,000 | 89,800 |
| 7,020,000 | 2,000,000 | 0 | 5,020,000 | 576,500 | 588,600 |
| 4,000,000 | 1,303,500 | 100,000 | 2,696,000 | 172,100 | 73,600 |
| 3,560,000 | 1,800,000 | 200,000 | 1,760,000 | 88,000 | 0 |
| 1,000,000 | 1,200,000 | 0 | 0 | 0 | 0 |
B8 に B7 と同じ数字を入れると B9 に「一致」、違う数字(例:89,800 のところに 90,000)を入れると「差 200 円」と出ることも確かめました。
この検算で差が出ても、すぐに「間違い」とは限りません。年の途中で入社・退職した人、2か所から給与を受けている人、災害で徴収の猶予を受けた人などは、この単純な流れに当てはまらないことがあります。差が出たら、数字を書き写し間違えていないかを確かめたうえで、勤務先の担当者に聞いてください。税額が正しいかどうかを判断するのは勤務先と税務署です。年末調整の計算を1から自分でたどりたい人は、こちらの検算表が参考になります。
よくある勘違い
- 「支払金額=手取り」ではない。社会保険料や所得税が引かれる前の総額です。
- 「源泉徴収税額=戻ってくるお金」ではない。1年間に納めた所得税の最終的な金額です。年末調整で戻った・追加で引かれた金額そのものを書く欄は、源泉徴収票にはありません。12月または1月の給与明細で確かめます。
- 住民税は書かれていない。住民税の金額は、翌年の住民税の通知で確かめます。
- 去年と比べて控除の金額が違っても、改正なら正常。令和8年分は基礎控除や給与所得控除が変わっています。
AIに聞くときの注意
ChatGPT や Copilot に源泉徴収票の写真を見せて「この税額は合っている?」と聞くのは避けてください。源泉徴収票には氏名・住所・家族の名前など個人情報がたくさん載っています。また、AIは去年までの控除額や税率で答えることがあり、正しいかどうかの判断には使えません。使うなら、「給与所得控除後の金額とは何か」のように言葉の意味を聞くところまでにしましょう。数字の確認は、この記事のExcelの式と国税庁の公式ページで行い、最後は勤務先に確かめるのが確実です。
よくある質問
Q. 源泉徴収票はいつまでにもらえますか?
A. 令和8年分は、勤務先が令和9年2月1日までに渡すことになっています。年の途中で退職した場合は、退職の日以後1か月以内です。届かないときは、勤務先の担当者に問い合わせてください。
Q. マイナンバーが書いていないのですが、不備ですか?
A. 不備ではありません。手引の記載要領で、受給者に渡す源泉徴収票にはマイナンバーを書かないとされています。
Q. 転職したら、源泉徴収票は何枚になりますか?
A. 給与を払った勤務先ごとに作られます。前の勤務先の源泉徴収票を新しい勤務先に出して年末調整をしてもらうと、新しい勤務先の源泉徴収票の「支払金額」には前職の分も含まれ、「摘要」欄に前の勤務先の名前と金額が書かれます。
Q. 「給与所得控除後の金額」が空欄です。どうすればいいですか?
A. 年末調整がされていない源泉徴収票です。年の途中で退職した人などがこうなります。タックスアンサー No.1900 で、確定申告が必要な人に当たるかを確かめてください。納めすぎた税金がある場合は、確定申告をすると戻ることがあります。
Q. 源泉徴収税額が 0 円です。おかしくないですか?
A. 給与所得控除後の金額より所得控除の額の合計額のほうが大きい場合や、住宅ローン控除で税額が全部差し引かれた場合は、0円になります。上のExcelの表の下2行が、その例です。
まとめ
- 源泉徴収票は上の段の4つの数字から読む。支払金額=額面の年収、源泉徴収税額=1年間に納めた所得税
- 4つの数字は「給与所得控除後 − 所得控除の合計」→ 税率 → ×102.1%でつながっている
- 真ん中の段で、年末調整で申告した家族・保険・住宅ローンが反映されたかを確かめる
- 「給与所得控除後の金額」と「所得控除の額の合計額」が空欄なら年末調整されていない。確定申告が必要か確かめる
- Excelで検算はできるが、税額が正しいかの判断は勤務先と税務署。AIにも決めさせない
源泉徴収票は小さな枠と細かい文字がぎっしり並んでいて、見るだけで疲れてしまう紙です。でも、最初に見るのは上の段の4つだけ。そこが読めれば、残りの欄は「年末調整で出した申告書の答え合わせ」です。今年は控除額が変わった年。届いたら一度、この記事を横に置いて読んでみてください。きっと、自分の1年の数字が見えてきます。
次に読む
参考にした一次情報(2026年11月2日 確認)
F1-1 給与所得の源泉徴収票(同合計表)|国税庁
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/23100051.htm
【記載要領】給与所得の源泉徴収票|国税庁(PDF)
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/pdf/r08/kisai_chousho01.pdf
給与所得の源泉徴収票(受給者交付用)|国税庁(PDF)
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/pdf/r08/0026009-129.pdf
令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁
https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/index.htm
令和8年分 年末調整のしかた(年税額の計算・過不足額の精算)|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/110.pdf
No.1900 給与所得者で確定申告が必要な人|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
No.1199 基礎控除|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
No.2260 所得税の税率|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
コメント