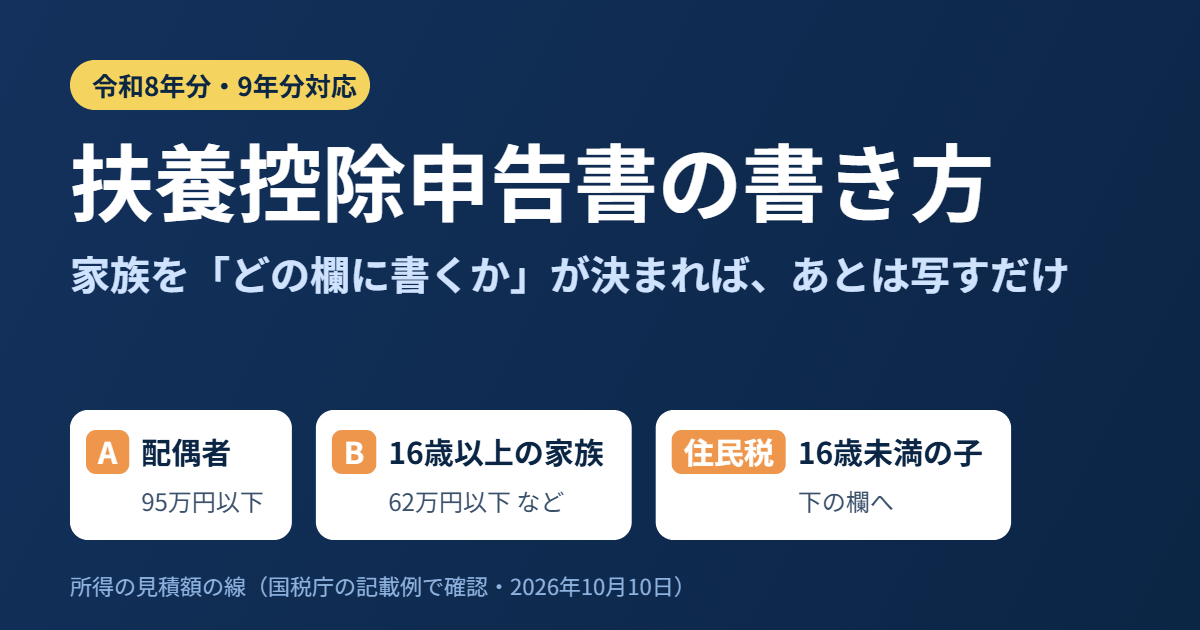
【この記事について】本記事は 2026年10月10日 時点で、国税庁が公開している「扶養控除等(異動)申告書」の様式と記載例(令和8年分・令和9年分)、関連する国税庁の案内ページ(記事末尾に出典)を実際に開いて確認し、そこに書かれている内容だけをまとめたものです。対象は、会社員・パートなど給与を受け取る人が勤務先に出す「給与所得者の扶養控除等(異動)申告書」1枚です。税制は毎年改正されます。所得の要件・年齢の区分・様式は変わることがあるため、書く前に必ず出典の公式ページと、勤務先から配られた用紙の注意書きをご確認ください。家族が扶養に入るかどうかの最終的な判定と税額の計算は、勤務先(給与の支払者)と税務署が行います。「住民税に関する事項」欄で分からない点は、お住まいの市区町村が窓口です。
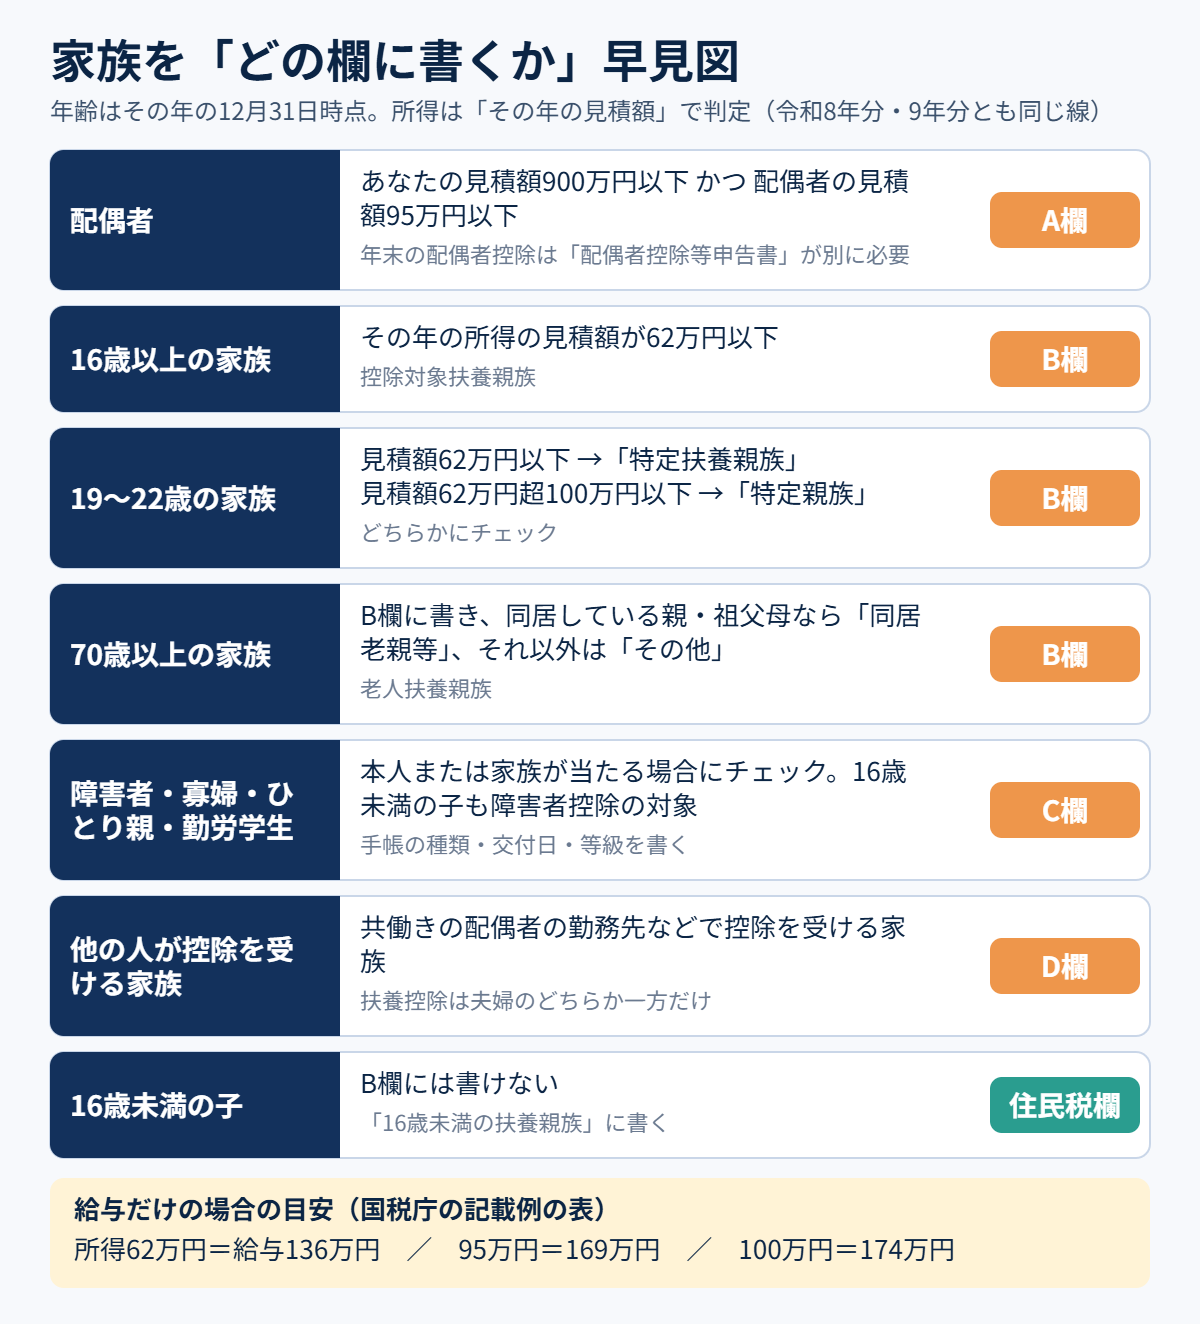
扶養控除申告書(正式には「給与所得者の扶養控除等(異動)申告書」)は、家族を「どの欄に書くか」さえ決まれば、あとは写すだけの書類です。欄は上から、本人の欄 → A 配偶者 → B 16歳以上の家族 → C 障害者・ひとり親など → D 他の人が控除を受ける家族 → 住民税の欄(16歳未満の子など)。家族ごとに「年齢」と「その年の所得の見積額」を見て、どの欄かを決めます。書く家族がいなくて、あなた自身も障害者・寡婦・ひとり親・勤労学生に当たらないなら、本人の欄だけ書いて出せば終わりです。
年末調整の全体(7種類の申告書のどれを出すか)は、前回の記事でまとめています。この記事は扶養控除等申告書の1枚だけを、欄の順番どおりに読み解きます。
最初に確認|手元の用紙は「令和8年分」か「令和9年分」か
書き始める前に、まず用紙の年を確認してください。国税庁の「各種申告書・記載例」のページには、2026年10月10日時点で令和8年分と令和9年分の両方の様式と記載例が並んでいます。どちらも同じ名前の用紙なので、見た目では区別しにくいです。
| 用紙 | 何のための1枚か | 所得の見積額は、いつの分で書くか |
|---|---|---|
| 令和8年分(2026年分) | 今年の初めに出した申告書。内容が変わった(家族が増えた・減った等)ときに「異動」として出し直すもの | 令和8年中(2026年1月〜12月)の見積額 |
| 令和9年分(2027年分) | 来年の給与のために出すもの。提出期限はその年の最初の給与の支払を受ける日の前日まで | 令和9年中(2027年1月〜12月)の見積額 |
国税庁は、本年(令和8年分)は扶養控除の対象となる扶養親族の所得要件の改正が行われていると案内しています。改正によって新たに扶養親族を持つことになった場合も、「異動申告書」を出すことになります。つまり「今年は去年と同じだから出さなくていい」とは限りません。去年は収入が多くて書かなかった家族が、今年の線では書く側に入ることがあります。
用紙の右上や見出しにある「令和○年分」を、書き始める前に必ず見てください。どちらの用紙かで、見積もる年と年齢を数える基準日が1年ずれます。
書く前に手元に集めるもの
- 家族全員の生年月日(欄を決めるのに使います。年齢は「その年の12月31日時点」で数えます)
- 家族それぞれの、その年の収入の見込み(パート・アルバイト代、年金など。「見積額」でかまいません)
- マイナンバー(本人・配偶者・家族)。ただし国税庁の記載例には、一定の要件の下で記載を要しない場合があるので給与の支払者に確認するよう書かれています。会社の指示に従ってください
- 障害者手帳など(家族や本人が障害者に当たる場合。手帳の種類・交付年月日・等級を書きます)
- 去年出した申告書の控え(あれば。変わった点を見つけるのに一番早い資料です)
12月31日時点の年齢を家族ぶん数えるのが面倒なら、Excelで生年月日から一気に出せます。
本人の欄(いちばん上)の書き方
用紙のいちばん上は、あなた自身の情報です。国税庁の記載例(令和8年分・令和9年分とも同じ説明)で、迷いやすいのは次の4か所です。
| 欄 | 書き方 |
|---|---|
| 所轄税務署長等 | 給与の支払者の所在地等の所轄税務署長と、あなたの住所地等の市区町村長を書きます。分からなければ会社の担当部署に聞くのが確実です |
| 給与の支払者の法人(個人)番号 | あなたは書きません。申告書を受け取った給与の支払者が書き足す欄です |
| あなたの個人番号 | 記載が必要ですが、一定の要件の下で記載を要しない場合があります。給与の支払者に確認してください |
| 従たる給与についての扶養控除等申告書の提出 | 2か所以上から給与をもらっていて、ほかの勤務先に「従たる給与についての扶養控除等申告書」を出している場合だけ○を付けます |
用紙そのものにも書かれているとおり、扶養控除等申告書は2か所以上から給与をもらっていても、そのうち1か所にしか出せません。副業先にも同じ用紙を出してしまうのは間違いです。
また、用紙には「下の各欄に書く親族がいなくて、あなた自身が障害者・寡婦・ひとり親・勤労学生のどれにも当たらない場合は、上の欄を書いて提出する」旨の注意があります。独身で扶養する家族がいない人も、本人欄だけ書いて出します。出さないと、毎月の源泉徴収で税額表の「乙」欄(高い税率)が使われることになります。
A欄|源泉控除対象配偶者の書き方
A欄に書くのは、次の両方に当てはまる配偶者です(国税庁の記載例より)。
- あなたのその年の合計所得金額の見積額が900万円以下
- 配偶者があなたと生計を一にしていて(青色・白色の事業専従者を除く)、その年の合計所得金額の見積額が95万円以下
ここで1つ、よくある思い込みがあります。A欄に書いても、それだけでは年末調整で配偶者控除・配偶者特別控除は受けられません。国税庁の記載例には「この欄の記載の有無に関わらず、『給与所得者の配偶者控除等申告書』の提出が必要」と明記されています。A欄は毎月の源泉徴収のための欄で、年末の控除は別の用紙で申し込む、と分けて覚えてください。
B欄|源泉控除対象親族(16歳以上の家族)の書き方
B欄がこの用紙の本体です。書くのは、次の①か②に当てはまる家族です。
| 当てはまる人 | 所得の見積額の線 | |
|---|---|---|
| ①控除対象扶養親族 | あなたと生計を一にする親族(配偶者・事業専従者を除く)のうち、年齢16歳以上の人(国内に住む人の場合) | その年の合計所得金額の見積額が62万円以下 |
| ②特定親族 | あなたと生計を一にする親族(配偶者・事業専従者を除く)のうち、19歳以上23歳未満の人 | その年の合計所得金額の見積額が62万円超100万円以下 |
国外に住む親族(非居住者)は、年齢などの条件が別に決まっていて、親族関係書類などの添付も必要です。該当する人は記載例の「非居住者である親族」の説明を必ず読み、会社に相談してください。
年齢の線は「生年月日」で決まっている
B欄の年齢は、その年の12月31日時点で数えます。記載例には生年月日での線が書かれているので、それで判定するのが確実です。
| 区分 | 令和8年分の用紙 | 令和9年分の用紙 |
|---|---|---|
| 16歳以上(B欄に書ける) | 平成23年1月1日以前生 | 平成24年1月1日以前生 |
| 19歳以上23歳未満(特定扶養親族・特定親族) | 平成16年1月2日〜平成20年1月1日生 | 平成17年1月2日〜平成21年1月1日生 |
| 70歳以上(老人扶養親族) | 昭和32年1月1日以前生 | 昭和33年1月1日以前生 |
B欄のチェックボックス2つ
老人扶養親族(70歳以上)の家族は、次のどちらかにチェックします。
- あなたまたは配偶者の直系尊属(親・祖父母など)で、あなたか配偶者のどちらかと同居を常況としている → 「同居老親等」
- それ以外 → 「その他」
19歳以上23歳未満の家族は、所得の見積額で次のどちらかにチェックします。
- 見積額が62万円以下 → 「特定扶養親族」
- 見積額が62万円超100万円以下 → 「特定親族」
大学生の子のアルバイト代が多い家庭は、ここで欄が分かれます。なお、年末調整で特定親族特別控除を受けるには、扶養控除等申告書とは別に「特定親族特別控除申告書」の提出が必要です。そちらの用紙での特定親族の線(国税庁の案内では合計所得金額62万円超123万円以下)と、扶養控除等申告書のB欄の線(62万円超100万円以下)は同じではありません。数字が違うのは書き間違いではないので、それぞれの用紙の線で判断してください。
「所得の見積額」を給与の金額に直す早見表
家族の収入がパートやアルバイトの給与だけなら、国税庁の記載例(令和8年分・令和9年分とも同じ値)に載っている次の表で、給与の額面(収入金額)から線を確認できます。特定支出控除の適用がある場合を除きます。
| 給与の収入金額 | 所得金額 | どの線に当たるか |
|---|---|---|
| 1,360,000円 | 620,000円 | 扶養親族(B欄①)・同一生計配偶者の線 |
| 1,690,000円 | 950,000円 | 源泉控除対象配偶者(A欄)の線 |
| 1,740,000円 | 1,000,000円 | 特定親族(B欄②)の上の線 |
| 10,950,000円(所得金額調整控除の適用を受けない場合) 11,100,000円(受ける場合) |
9,000,000円 | A欄の「あなた」の線 |
年金を受け取っている家族は、記載例に公的年金等の表もあります(65歳未満は1,220,000円で620,000円、65歳以上は1,720,000円で620,000円)。給与と年金の両方がある場合や、ほかの所得がある場合はこの表だけでは決まりません。線の近くにいる家族は、自分で計算して決めずに会社の担当部署へ確認してください。
C欄|障害者・寡婦・ひとり親・勤労学生の書き方
C欄は、あなた自身や家族が次に当たる場合にチェックする欄です。
- 同一生計配偶者(生計を一にする配偶者で、その年の所得の見積額が62万円以下の人)が、一般の障害者・特別障害者・同居特別障害者に当たる → 該当欄にチェック
- 扶養親族が障害者に当たる → 該当欄にチェック。ここが大事で、障害者控除の対象になる扶養親族は、B欄と違って16歳未満の子も対象になります
- あなたが寡婦・ひとり親・勤労学生に当たる → チェック
右側の「障害者又は勤労学生の内容」欄には、該当する事実とその人の氏名を書きます。国税庁の記載例では、障害者なら障害の状態または交付を受けている手帳の種類と交付年月日、障害の程度(等級)を書く、とされています。
注意点がもう1つあります。記載例には「特定親族は扶養親族に該当しないので、あなたの障害者控除の対象にはならない」と書かれています。B欄で「特定親族」にチェックした子については、C欄の障害者の人数に入れません。
D欄|他の所得者が控除を受ける扶養親族等
D欄は、あなたではなく、ほかの人(共働きの配偶者など)の側で控除を受ける家族を書く欄です。様式の項目は、その家族の氏名・続柄・生年月日・住所と、控除を受ける他の所得者の氏名・あなたとの続柄・住所、異動月日及び事由です。
国税庁は所得金額調整控除の説明の中で、夫婦と20歳の子の例を挙げて「扶養控除は夫婦のどちらか一方しか受けることができません」と書いています。共働きで子どもがいる家庭は、どちらの勤務先で子を扶養に入れるかを夫婦で決めてから書くと、二重に書く事故を防げます。どちらにすべきかは家庭ごとの事情で変わるので、この記事では決めません。
住民税に関する事項|16歳未満の子はこの欄に書く
用紙の下のほうにある「住民税に関する事項」は、市区町村に出す「扶養親族等申告書」を兼ねた欄です(用紙にその旨が書かれています)。B欄に書けないぶん、書き漏れに注意したいのが16歳未満の扶養親族です。
- 16歳未満の子はB欄には書けません。だから下の「16歳未満の扶養親族」欄に書きます
- 線は、令和8年分の用紙なら平成23年1月2日以後生、令和9年分の用紙なら平成24年1月2日以後生
- 国外に住む16歳未満の扶養親族なら「控除対象外国外扶養親族」に○を付けます(書類の提出が必要になる場合があります)
同じ欄には「退職手当等を有する配偶者・扶養親族・特定親族」を書く欄もあります。その年に家族が退職金を受け取る場合に関係します。住民税では、扶養親族等の要件となる所得の金額に退職所得の金額は含めないとされていて、所得税側とは数え方が違う欄です。この欄で分からないことがあれば、国税庁の記載例のとおりお住まいの市区町村に尋ねてください。
「異動月日及び事由」欄の書き方
各欄の右端にある「異動月日及び事由」は、記載した内容が年の途中で変わったときに、その月日と理由を書く欄です。国税庁の記載例には、次の2つが例として載っています。
- 年の中途で結婚したことにより、源泉控除対象配偶者を有することとなった場合
- 扶養親族等の所得要件の引上げにより、新たに扶養親族等を有することとなった場合
2つ目は今年ならではの例です。今年の初めに出した令和8年分の申告書に書いていなかった家族が、改正後の線では扶養親族に当たる場合は、この欄に事由を書いて出し直します。家族が就職・結婚して減った場合も、その都度「異動申告書」を出すことになっています。
去年と何も変わらないなら「簡易な申告書」が使える場合がある
国税庁の記載例と「簡易な扶養控除等申告書に関するFAQ」によると、書くべき事項が前年に同じ勤務先へ出した扶養控除等申告書から異動がない場合は、全部を書き直す代わりに異動がない旨を書いた「簡易な申告書」を出すことができます。出せるかどうかは勤務先の指示によるので、会社から案内がある場合に使ってください。
簡易な申告書では、本人の氏名・住所(居所)・マイナンバーを書き、前年から異動がない旨を余白に書くなどして出します(勤務先が所定の帳簿を備えていればマイナンバーの記載は不要)。
ただし、家族の年齢の変化だけで「異動あり」になるケースがあります。FAQに挙がっているのは、たとえば次のような場合です。
- 16歳未満だった子が16歳になり、控除対象扶養親族になる
- 控除対象扶養親族の子が19歳になり、特定扶養親族になる
- 特定扶養親族だった子が23歳になる
- 控除対象扶養親族の親が70歳になり、老人扶養親族になる
このどれかに当たる家族がいる年は、簡易な申告書ではなく通常どおり書きます。一方で、所得の見積額が少し動いただけなら、FAQに示された一定の範囲内(たとえば両年とも扶養親族の見積額が62万円以下)なら異動がないものとして扱ってよい、とされています。
出す前の1分チェックリスト
| 確認すること | OKの状態 |
|---|---|
| 用紙の年 | 令和8年分か令和9年分かを確認し、その年の見積額で書いた |
| 提出先 | 給与をもらう勤務先が2か所以上でも、1か所にだけ出す |
| 配偶者 | A欄に書いた場合も、年末調整の配偶者控除は別の「配偶者控除等申告書」で申し込む |
| 16歳以上の家族 | 見積額62万円以下(19〜22歳は100万円以下まで)をB欄に。19〜22歳は「特定扶養親族」か「特定親族」にチェック |
| 70歳以上の家族 | 「同居老親等」か「その他」にチェック |
| 16歳未満の子 | 住民税に関する事項の欄に書いた |
| 障害者 | C欄にチェックし、手帳の種類・交付年月日・等級を「内容」欄に書いた |
| 共働き | 同じ子を夫婦の両方で扶養控除に入れていない |
| 変わったこと | 年の途中の変化は「異動月日及び事由」に書いた |
AIに聞くときの注意|「欄の名前の意味」までにする
「源泉控除対象親族」「同一生計配偶者」「同居老親等」のように、この用紙は言葉が硬いので、AIに言い換えてもらうと読む速度が上がります。会社のパソコンなら Copilot がいちばん手軽です。ただし、使ってよい範囲を先に決めてください。
| 内容 | |
|---|---|
| 頼んでよいこと | 欄の名前や用語の意味をやさしく言い換えてもらう/「この欄は何を書く欄か」を記載例の文章から要約してもらう/会社の担当部署への質問文を下書きしてもらう |
| 任せてはいけないこと | 家族が扶養に入るかどうかの判定/所得の見積額や控除額・税額の計算/どの欄に誰を書くかを決めてもらうこと |
理由は、間違えたときに困るのがあなただからです。今年は扶養親族の所得要件が改正されていて、AIが学習した時点の古い線(金額)で答えてしまうことがあります。金額と年齢の線は、この記事末尾の国税庁の記載例で現物を確認し、判定と計算は勤務先と税務署に任せてください。AIには「どの言葉が分からないか」を聞き、数字は自分で公式の用紙から拾う。この分担にしておけば事故は起きません。
AIをまだ仕事で使ったことがない人は、こちらから始めると早いです。
よくある質問
Q. 扶養する家族がいない独身です。それでも出しますか?
A. 出します。国税庁は、扶養親族や源泉控除対象配偶者がいない人でも提出しなければならないと案内しています。書く家族がいなくて、あなた自身も障害者・寡婦・ひとり親・勤労学生に当たらなければ、本人の欄だけ書いて出します。
Q. 中学生の子どもがいます。どこに書きますか?
A. 16歳未満なら、B欄ではなく下の「住民税に関する事項」の「16歳未満の扶養親族」欄に書きます。線は令和8年分なら平成23年1月2日以後生、令和9年分なら平成24年1月2日以後生です。
Q. 大学生の子のバイト代が年150万円くらいになりそうです。
A. 給与だけなら、記載例の早見表では給与収入1,740,000円で所得1,000,000円です。150万円はその線より下で、1,360,000円(所得620,000円)より上なので、19歳以上23歳未満ならB欄で「特定親族」側の帯に入る見込みです。ただし判定は勤務先が行います。年末にかけて収入が増えそうなら会社に早めに相談し、特定親族特別控除を受けるなら別に「特定親族特別控除申告書」も出してください。
Q. 妻(夫)をA欄に書きました。配偶者控除はこれで受けられますか?
A. いいえ。年末調整で配偶者控除・配偶者特別控除を受けるには、A欄の記載の有無に関わらず「給与所得者の配偶者控除等申告書」の提出が必要です(国税庁の記載例)。
Q. 去年と全く同じ内容です。全部書き直しですか?
A. 勤務先の指示があれば「簡易な申告書」(前年から異動がない旨を書いた申告書)で出せる場合があります。ただし家族が16歳・19歳・23歳・70歳になる年は年齢の区分が変わるため「異動あり」となり、簡易な申告書は使えません。
まとめ
- 扶養控除等申告書は、家族を「どの欄に書くか」を決める書類。年齢(12月31日時点)と、その年の所得の見積額で決まる
- 上から 本人 → A 配偶者 → B 16歳以上の家族 → C 障害者・ひとり親など → D 他の人が控除 → 住民税(16歳未満)
- 線は 62万円・95万円・100万円(給与だけなら136万円・169万円・174万円)
- 令和8年分か令和9年分かを最初に確認。今年は所得要件の改正で、新たに書く家族が出ることがある
- A欄に書いても、配偶者控除は別の申告書。判定と計算は勤務先と税務署の仕事
年に一度しか見ない書類なので、迷うのは当たり前です。欄の順番どおりに家族を1人ずつ当てはめていけば、手が止まる場所はぐっと減ります。分からない欄が1つ残ったら、そこだけ会社に聞けば大丈夫。今年はこの記事を横に置いて、一度で出し切りましょう。
次に読む
参考にした一次情報(2026年10月10日 確認)
各種申告書・記載例(扶養控除等申告書など)|国税庁
https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
《記載例》令和8年分扶養控除等申告書|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/305.pdf
《記載例》令和9年分扶養控除等申告書|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/309.pdf
簡易な扶養控除等申告書に関するFAQ(源泉所得税関係)|国税庁(PDF)
https://www.nta.go.jp/publication/pamph/pdf/0024005-130_01.pdf
給与所得者(従業員)の方へ(令和8年分)|国税庁
https://www.nta.go.jp/users/gensen/nencho/index/kyuyosyotokusya.htm
コメント